


Micron Aktienanalyse Update: Verzehnfacht — und jetzt stufen wir auf halten
Micron liefert das beste Quartal der Speichergeschichte: 54,2 Mrd. USD Umsatz, 87 % Bruttomarge, HBM 2027 ausverkauft. Seit unserem Kauf-Rating hat sich die Aktie verzehnfacht — genau deshalb stufen wir ehrlich auf halten: KGVe 7 ist das klassische Zykliker-Peak-Signal. Renditeerwartung 12 % p.a.
Micron Aktie und Aktienanalyse
- Hauptsitz
- Vereinigte Staaten von Amerika
- Sektor
- Technologie
- Industrie
- Halbleiter (Speicher)
- Kurs
- 1.074,89 USD
- Marktkapitalisierung
- ~1,2 Bio. USD
- Umsatz Q4 FY2026
- 54,23 Mrd. USD (+379 %)
- Umsatz FY2026
- 133,2 Mrd. USD (+256 %)
- Bruttomarge (non-GAAP)
- 87,0 %
- Free Cashflow FY2026
- 62,3 Mrd. USD
- Netto-Cash
- ~73 Mrd. USD (brutto)
- KGVe FY2027
- ~7
- AAQS
- 6 von 10
- Datum
- 10.10.2026
- Datum
- 10.10.2026
Das beste Quartal, das je ein Speicherhersteller abgeliefert hat. 54,2 Mrd. USD Umsatz in einem Quartal — fast das Fünffache des Vorjahres. 87 % Bruttomarge, 33,42 USD Gewinn je Aktie, 44 Mrd. USD operativer Cashflow. Micron verdient derzeit mehr in drei Monaten als in den fünf Jahren davor zusammen.
HBM 2027 ist ausverkauft — zu nochmals deutlich höheren Preisen. Der Großteil der Liefermenge für das Kalenderjahr 2027 ist vertraglich fixiert, dazu kommt das Custom-HBM4E-Programm mit Nvidia (NVHBM). Die Guidance fürs laufende Quartal: nochmals 61,5 Mrd. USD Umsatz bei 86,25 % Marge.
Wer unserem Kauf-Rating gefolgt ist, hat eine Verzehnfachung im Depot. Unser Micron-Update vom Juli 2026 lief unter kaufenswert. Seither hat der HBM-Superzyklus Kurs und Gewinne explodieren lassen — die Aktie notiert bei 1.075 USD und ist über eine Billion Dollar wert.
Warum jetzt trotzdem nur noch halten: Das Peak-Signal steht im KGV. Der Markt zahlt das 7-Fache der 2027er-Gewinne — so bepreist er Zykliker am Gipfel, nie am Anfang. 87 % Marge zieht neue Kapazität an wie Licht die Motten: Samsung, SK Hynix und Micron selbst bauen aus. Die Frage ist nicht, ob der Zyklus dreht, sondern wann.
Haltenswert mit rund 12 % Renditeerwartung pro Jahr. Gewinne laufen lassen, Position nicht mehr aufstocken, Teilgewinne sind legitim. Die Watchlist bietet unzyklische Alternativen mit 20 %+ Renditeerwartung — Opportunitätskosten sind der eigentliche Grund für das Downgrade.
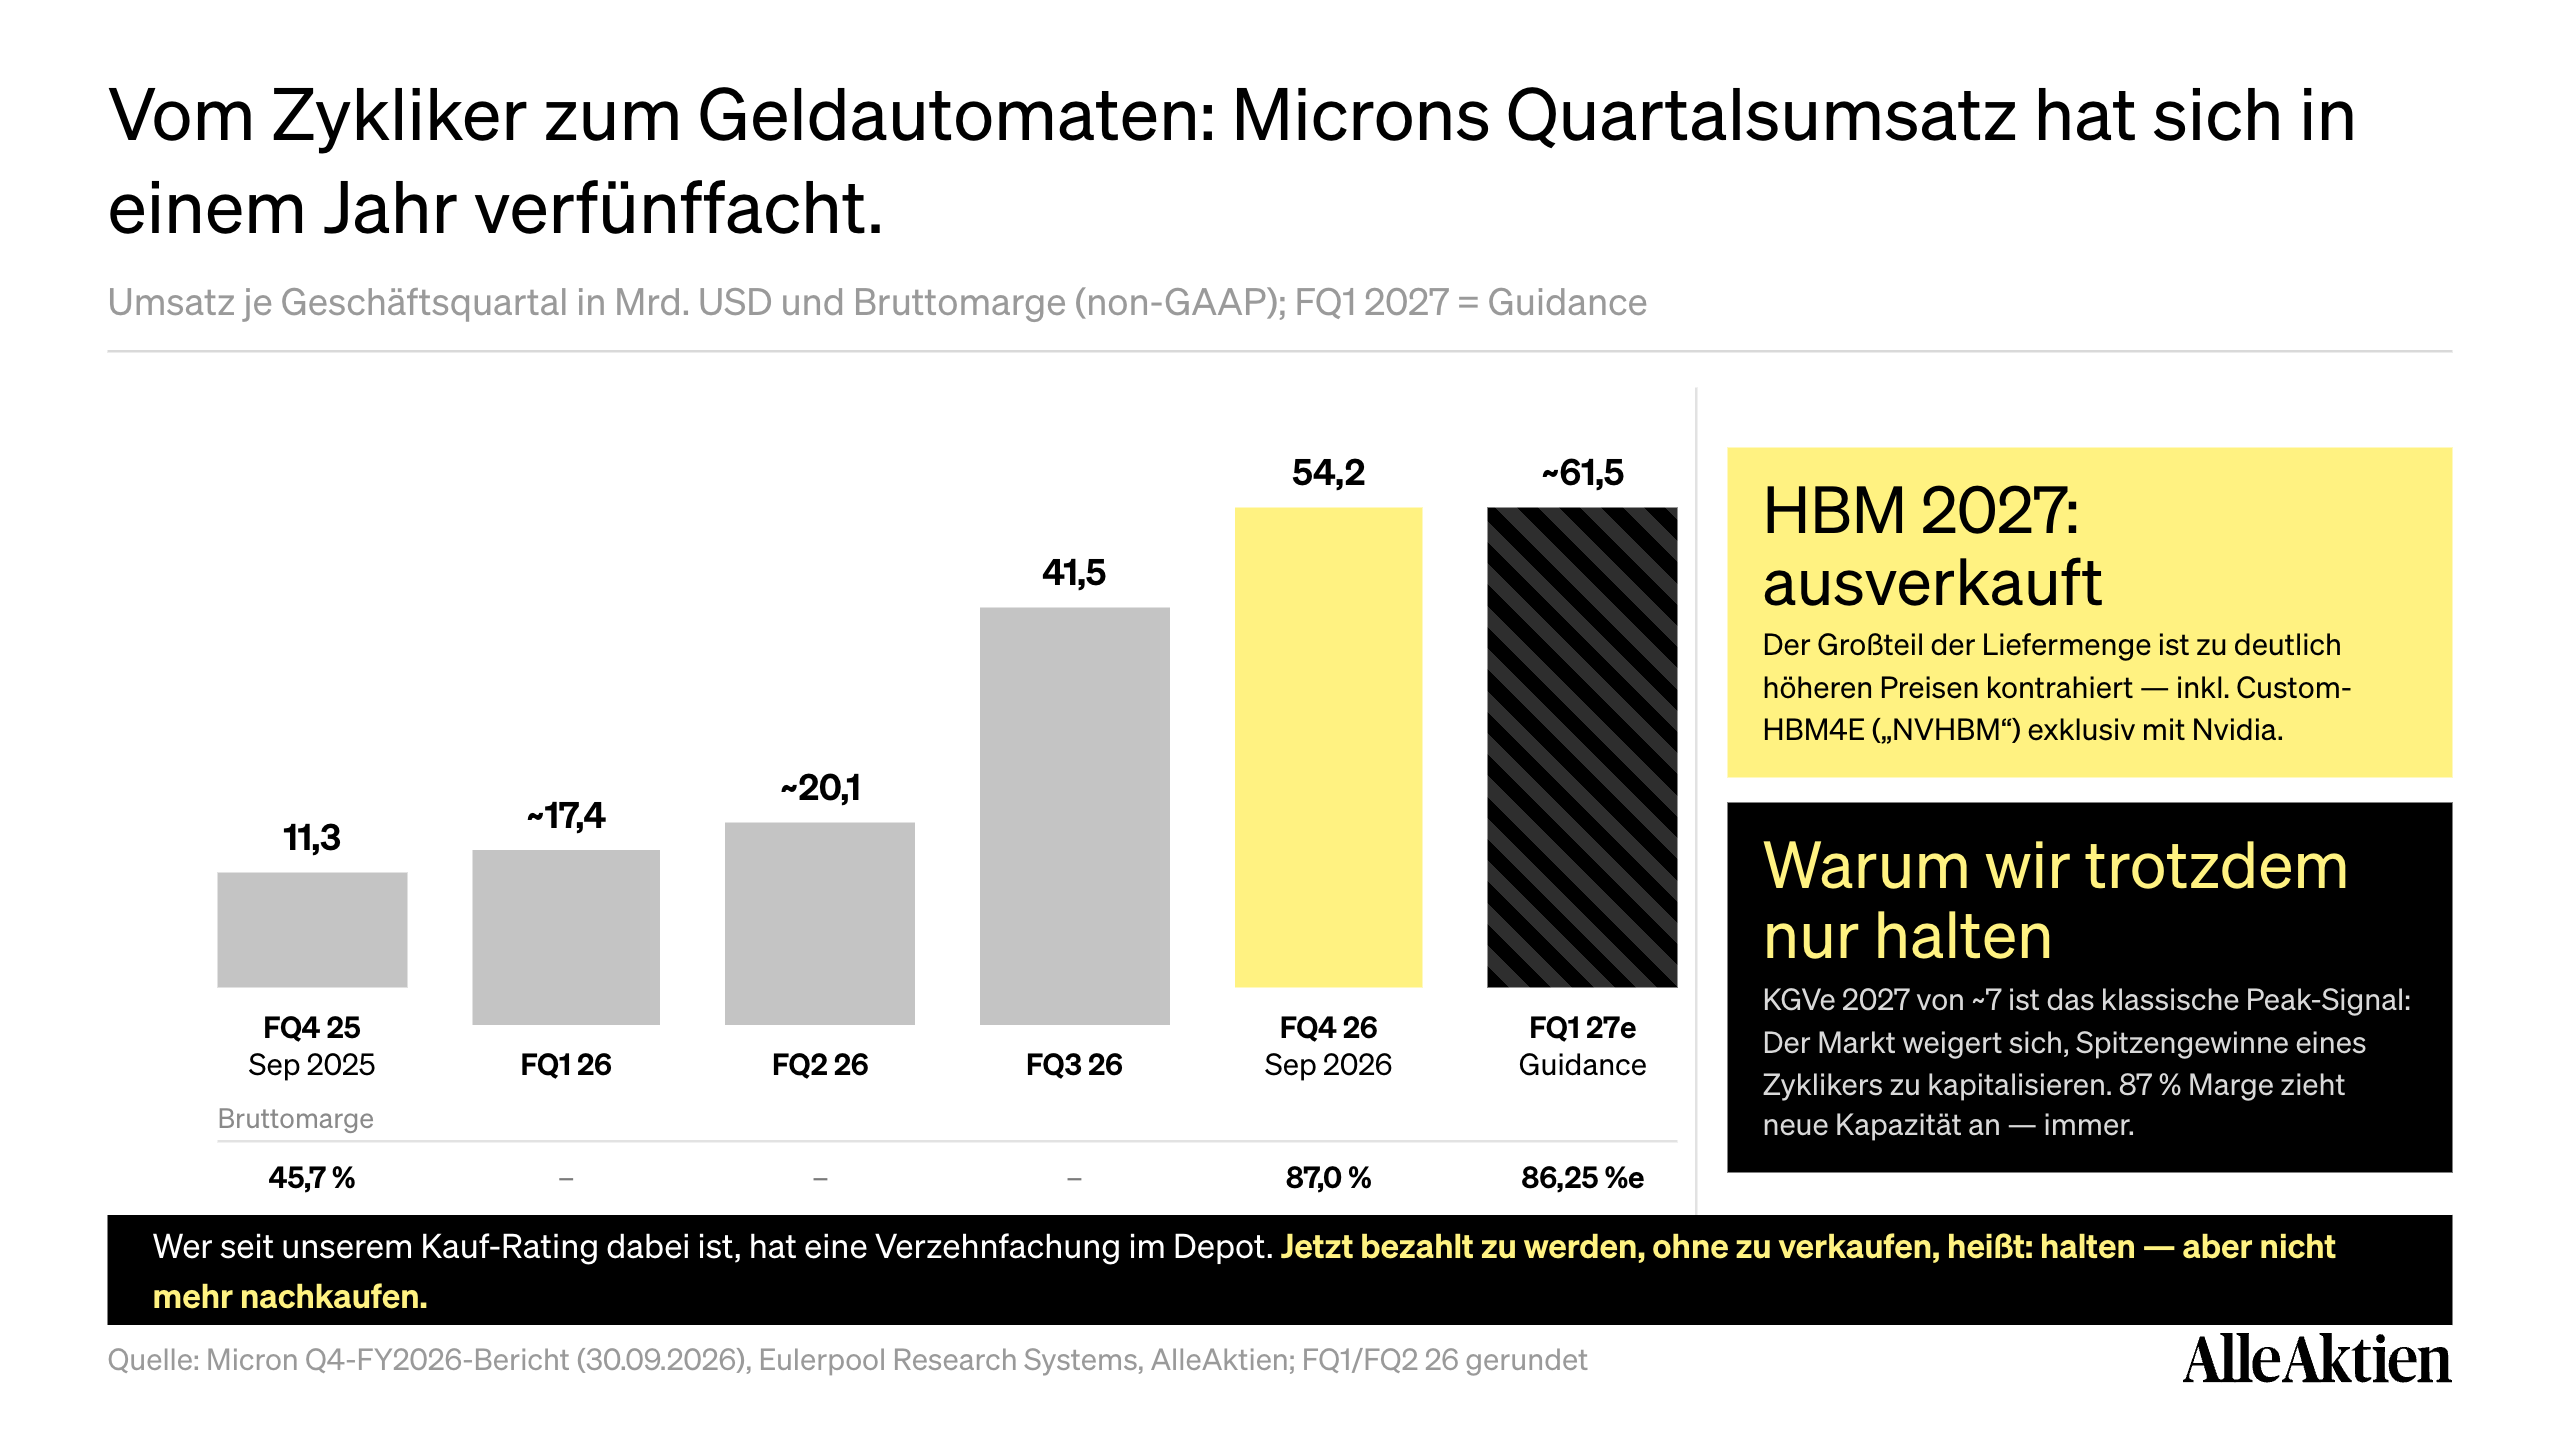
1Der Superzyklus in einer Grafik
Was hier passiert, hat in der Speicherindustrie kein Vorbild: Der KI-Ausbau hat DRAM und HBM gleichzeitig in die Knappheit getrieben, und Micron verkauft jedes Bit, das die Fabriken verlassen. Der Umsatz hat sich binnen eines Jahres verfünffacht, die Bruttomarge ist von 45,7 auf 87,0 % gesprungen.
Zur Einordnung der 87 %: Das ist Software-Niveau — für physische Chips aus einem Markt, der 2023 noch Verluste schrieb. Selbst Nvidia lag nie höher als 79 %.
2Was gibt es Neues? Q4 und Ausblick im Detail
Die Zahlen vom 30. September: 54,23 Mrd. USD Quartalsumsatz (Vorjahr: 11,32 Mrd.), 37,7 Mrd. USD GAAP-Nettogewinn, 33,42 USD Gewinn je Aktie (non-GAAP). Das Geschäftsjahr 2026 schließt mit 133,2 Mrd. USD Umsatz, plus 256 %, und 62,3 Mrd. USD freiem Cashflow.
Die Guidance fürs erste Quartal 2027: 61,5 Mrd. USD Umsatz, 86,25 % Bruttomarge, 38,15 USD Gewinn je Aktie — und die Aussage, dieses Quartal markiere den Margen-BODEN des Geschäftsjahres. Jedes Quartal 2027 soll sequenziell wachsen.
Cloud Memory: 16,3 Mrd. USD Quartalsumsatz
Die HBM-Sparte wächst schneller als der Konzern und beliefert eine wachsende Kundenzahl. Mit NVHBM entsteht der branchenweit erste Custom-HBM4E — exklusiv mit Nvidia für die nächste GPU-Generation.
Die Bilanz ist ein Bollwerk
73,5 Mrd. USD Cash und Wertpapiere, 27,4 Mrd. Capex im Jahr bereits verdaut. Micron geht erstmals mit einem Netto-Finanzpolster in einen möglichen Abschwung — das unterscheidet diesen Zyklus von allen davor.
Die Dividende bleibt symbolisch
0,15 USD je Quartal — bei 1.075 USD Kurs eine Geste. Micron bleibt eine Kurs-, keine Ausschüttungsaktie: Der Cashflow fließt in Fabriken und den Puffer für den nächsten Winter.
3Von kaufen zu halten: Die ehrliche Zyklus-Rechnung
Unser Juli-Update stufte Micron als kaufenswert ein — seither hat sich die Aktie vervielfacht. Heute stellt sich die Frage anders: Nicht „ist Micron stark?“ (unbestritten), sondern „was bezahlt man am Gipfel für einen Zykliker?“
Das Muster ist in der Speicherbranche immer gleich: Knappheit treibt Preise, Preise treiben Margen, Margen treiben Capex — und das Capex von heute ist das Überangebot von übermorgen. Alle drei Hersteller fahren die Investitionen hoch, chinesische Anbieter drängen in konventionelles DRAM, und die KI-Nachfrage ist zwar strukturell, aber nicht unendlich vorziehbar.

Das war die kostenlose Vorschau
Unlock. Premium
kostenlos testen.
Die vollständige Micron-Analyse inkl. Renditeerwartung und Kaufempfehlung — 7 Tage gratis.
Alle Aktienanalysen — Fair Value, AAQS, klare Kaufempfehlung
Monatliche Kauflisten & Depots — was wir selbst kaufen
Micron kaufen, halten oder verkaufen — unsere klare Einschätzung
7 Tage gratis · danach 290 €/Jahr · jederzeit kündbar
26,8 %
Rendite p.a. seit 2010
100.000+
Mitglieder
Bereits Mitglied? Einloggen
