


Oracle Aktienanalyse Update: Minus 45 % nach dem besten Quartal der Firmengeschichte
Oracle liefert +30 % Umsatz, +121 % Cloud-Infrastruktur und 664 Mrd. USD Auftragsbestand — und verliert 45 % an der Börse. Der Markt bestraft 125 Mrd. Schulden, negative Free Cashflows und die Kapitalerhöhung. Warum wir das Zahlenwerk anders lesen: kaufenswert mit 23,5 % Renditeerwartung pro Jahr.
Oracle Aktie und Aktienanalyse
- Hauptsitz
- Vereinigte Staaten von Amerika
- Sektor
- Technologie
- Industrie
- Cloud & Unternehmenssoftware
- Kurs
- 135,98 USD
- Marktkapitalisierung
- 391 Mrd. USD
- Umsatz Q1 FY2027
- 19,35 Mrd. USD (+30 %)
- Cloud-Umsatz Q1
- 11,6 Mrd. USD (+62 %)
- RPO (Auftragsbestand)
- 664 Mrd. USD
- Umsatz FY2027e
- ≥90 Mrd. USD
- EPS FY2027e (non-GAAP)
- 8,10 USD
- KGVe FY2027
- ~17
- AAQS
- 9 von 10
- Datum
- 08.10.2026
- Datum
- 08.10.2026
Minus 45 % seit dem Sommer — nach dem besten Quartal der Firmengeschichte. Oracle lieferte am 10. September ein Rekordquartal: Umsatz +30 %, Cloud-Infrastruktur +121 %, Auftragsbestand 664 Mrd. USD. Die Aktie stürzte trotzdem von über 240 auf 136 USD. Diese Nachlese erklärt, warum der Markt und wir dasselbe Zahlenwerk so unterschiedlich lesen.
Der Auftragsberg ist real: 664 Mrd. USD unterschriebener Umsatz. Allein im Quartal kamen über 30 Mrd. USD neue KI-Cloud-Verträge dazu. Rund die Hälfte des Bestands soll binnen 36 Monaten zu Umsatz werden — das Wachstum der nächsten drei Jahre ist nicht erhofft, sondern unterschrieben.
Was der Markt bestraft: −5,4 Mrd. USD Free Cashflow und 125 Mrd. USD Schulden. 28,5 Mrd. USD Capex in einem Quartal, dazu eine abgeschlossene 20-Mrd.-Kapitalerhöhung. Oracle finanziert den Aufbau einer Hyperscaler-Infrastruktur aus einer Nicht-Hyperscaler-Bilanz. Das ist das echte Risiko dieser These — wir rechnen es durch.
Die Konversion läuft: Von +93 % auf +121 % OCI-Wachstum in einem Quartal. 300.000 GPUs ausgeliefert, fast dreimal so viel Kapazität wie im Vorquartal. Der Engpass ist die Lieferkette, nicht die Nachfrage — und jede neue Kapazität ist bei Lieferung bereits verkauft.
Kaufenswert mit rund 23,5 % Renditeerwartung pro Jahr. Zum 17-Fachen der FY2027-Gewinne bekommt man 30 % Umsatzwachstum mit vertraglich gesichertem Pfad. Die Finanzierungsrisiken sind real, aber bepreist — so entsteht die höchste Renditeerwartung unter den Mega-Caps unserer Watchlist nach Microsoft.
1Der Absturz: Anatomie einer Neubewertung
Oracle Aktienanalyse: Rund 45 % Kursverlust seit dem Sommer — ausgelöst nicht von schwachen Zahlen, sondern von der Angst vor der Finanzierung des KI-Ausbaus.
Im Juli stand Oracle noch als Top-Pick unserer Watchlist bei über 240 USD. Heute kostet die Aktie 136 USD. Dazwischen liegt kein operativer Einbruch, sondern ein Stimmungsumschwung: Der Markt hat aufgehört, Oracles KI-Aufträge zu feiern, und angefangen, Oracles KI-Rechnungen zu fürchten.
Die Zahlen vom 10. September geben beiden Seiten Material. Wer wachsen sieht, sah das stärkste Quartal der Firmengeschichte. Wer die Bilanz liest, sah zum ersten Mal in voller Schärfe, was dieser Aufbau kostet.
2Was gibt es Neues? Das Rekordquartal im Detail
Umsatz 19,35 Mrd. USD, plus 30 % — die stärkste Beschleunigung seit Jahrzehnten (Q4: +20 %). Cloud gesamt 11,6 Mrd. (+62 %), davon Infrastruktur 7,4 Mrd. mit +121 % nach +93 % im Vorquartal. GAAP-Gewinn je Aktie 1,56 USD, plus 55 %.
Die Guidance wurde angehoben: mindestens 90 Mrd. USD Umsatz im Geschäftsjahr 2027 bei 8,10 USD Gewinn je Aktie (non-GAAP). Fürs laufende Quartal erwartet Oracle 30 bis 34 % Wachstum und 65 bis 71 % Cloud-Wachstum.
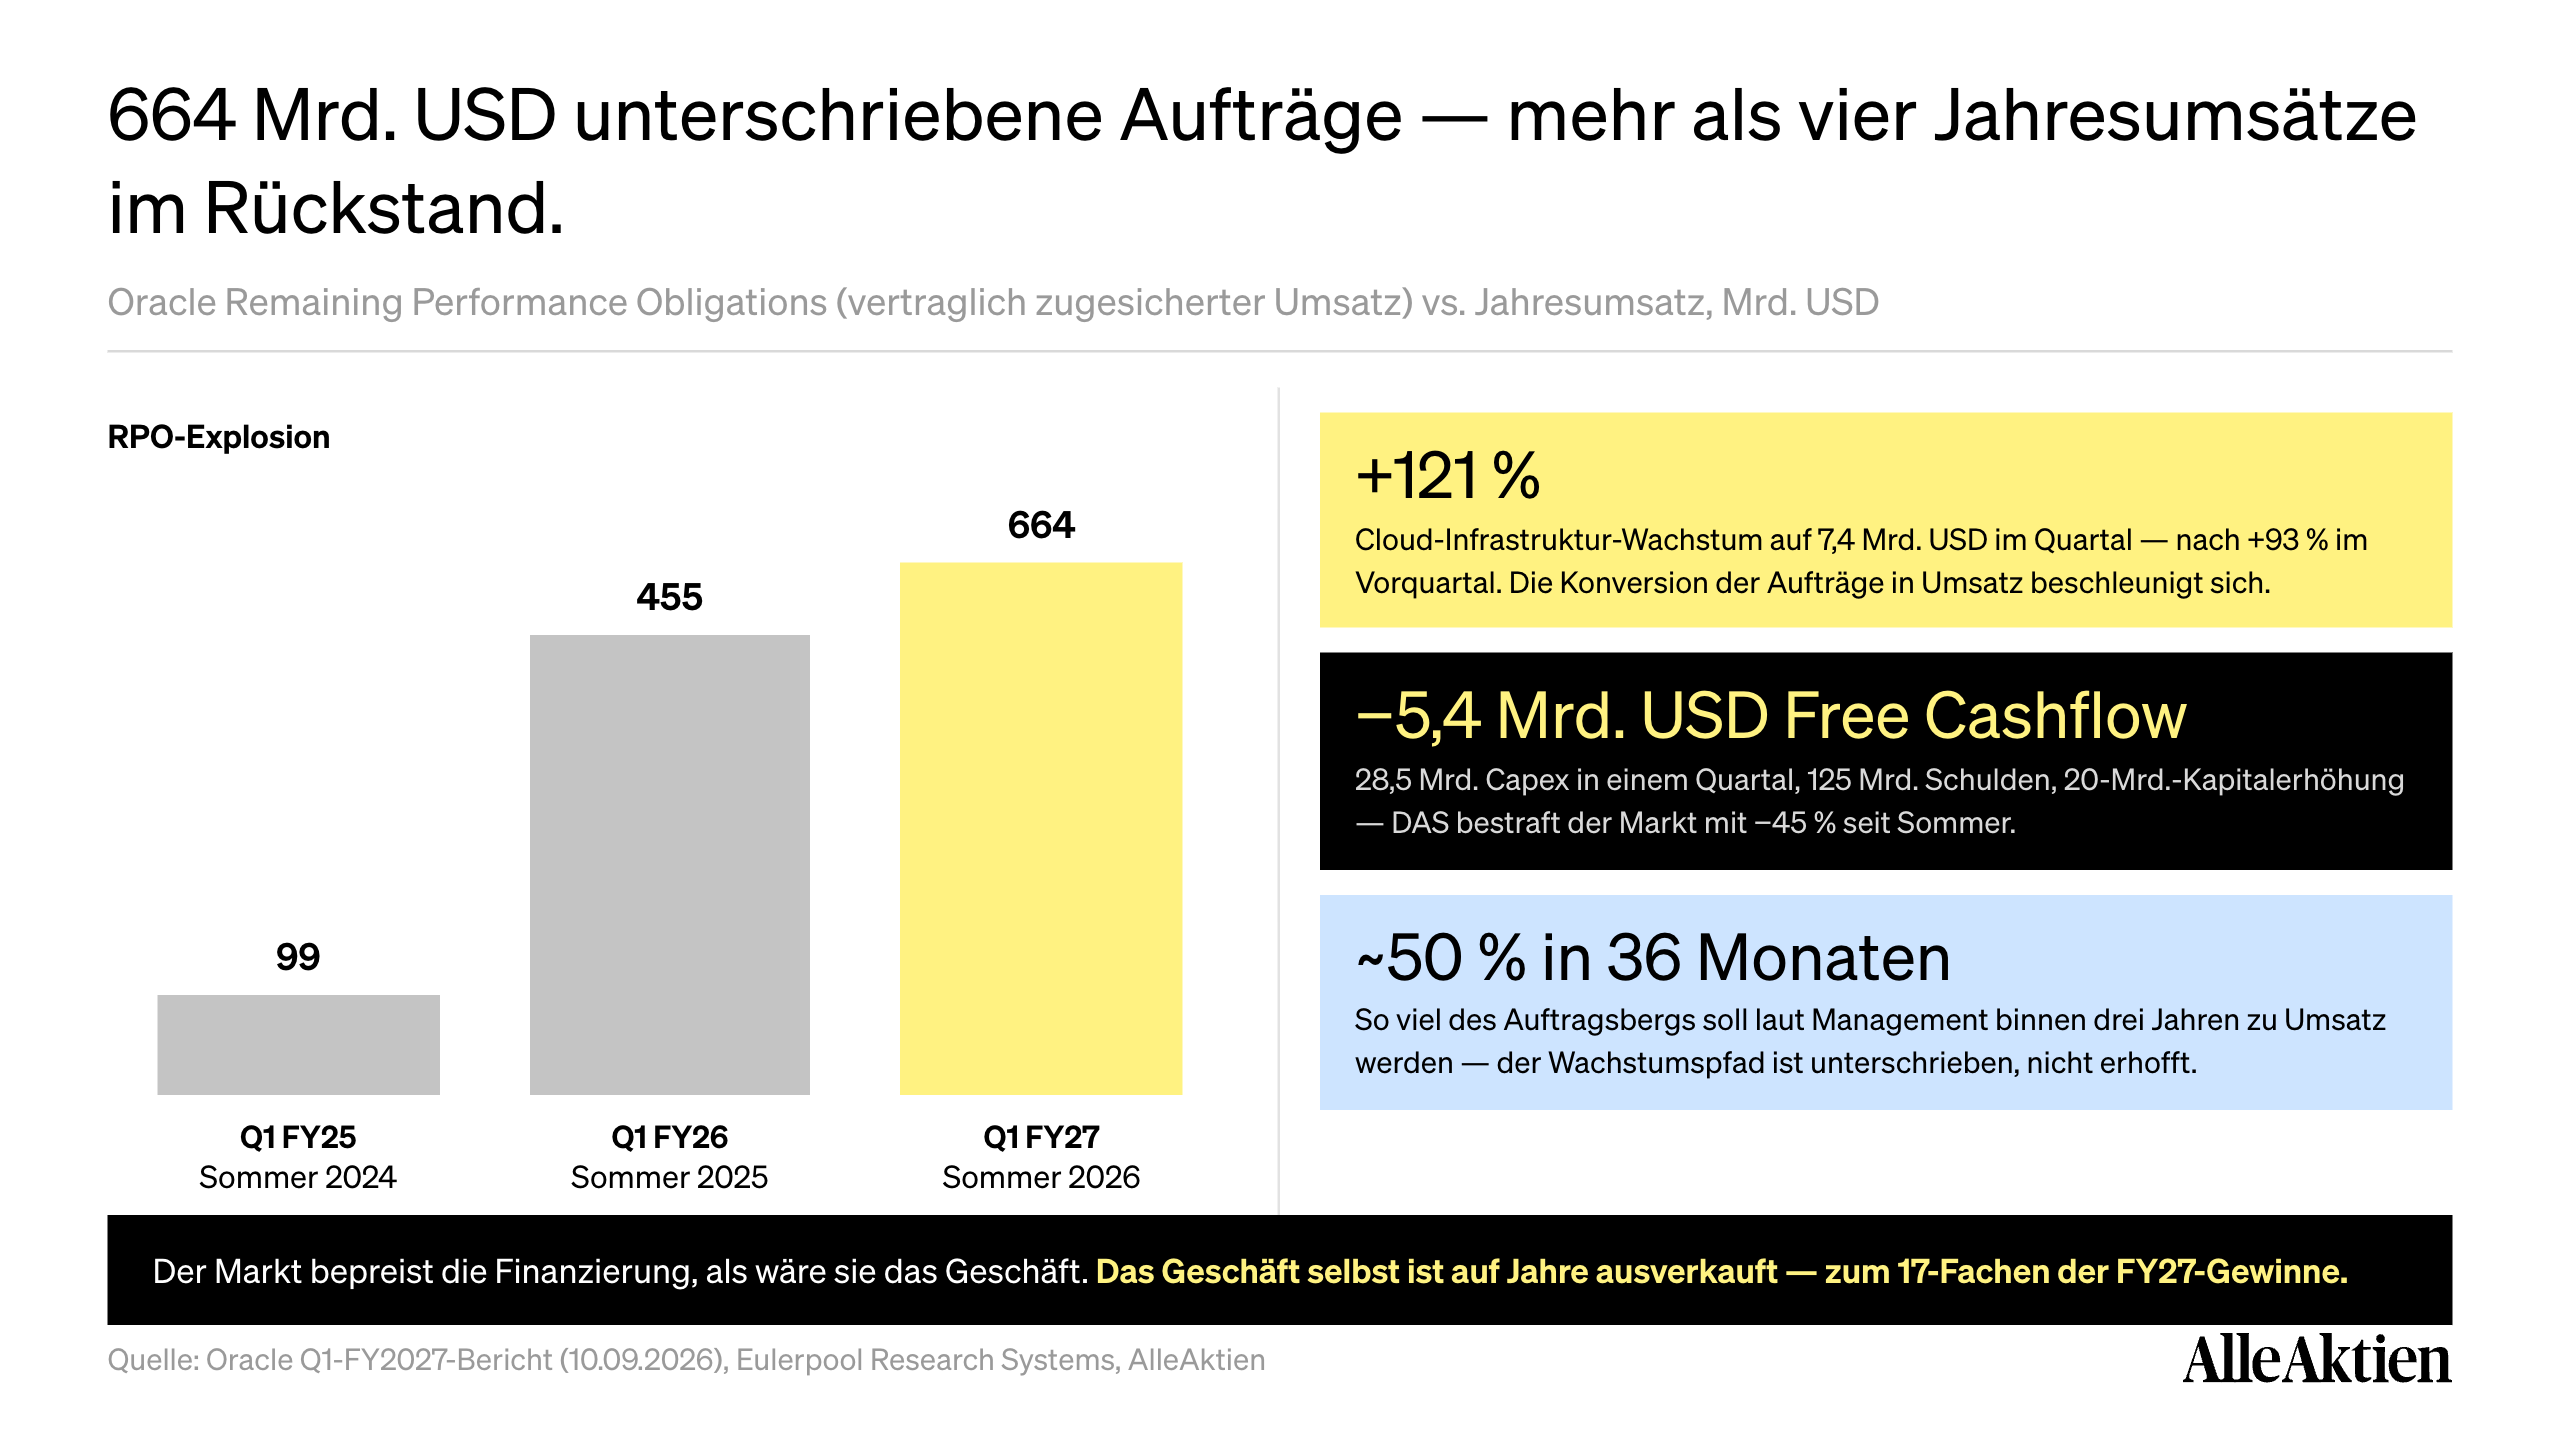
Die wichtigste Zahl ist der Auftragsbestand: 664 Mrd. USD Remaining Performance Obligations, plus 209 Mrd. binnen eines Jahres. Das ist vertraglich zugesicherter Umsatz — mehr als das Vierfache eines Jahresumsatzes. Management-Aussage dazu: Rund die Hälfte davon wird in den nächsten 36 Monaten durch die Bücher laufen, und die neuen Verträge des Quartals erfordern keine zusätzliche Kapitalaufnahme.
300.000 GPUs in einem Quartal ausgeliefert
Fast die dreifache Kapazität des Vorquartals ging an KI-Kunden. Die Konversion von Auftrag zu Umsatz beschleunigt sich sichtbar: OCI wuchs 121 % nach 93 % — und soll laut Guidance weiter beschleunigen.
Die 20-Mrd.-Kapitalerhöhung ist durch
Oracle hat die angekündigte At-the-Market-Eigenkapitalausgabe im Q1 vollständig abgeschlossen. Verwässerung: rund 5 %. Unangenehm, aber einmalig — und ehrlicher als versteckte Leasing-Konstruktionen.

Operativer Cashflow: Rekord von 23 Mrd. USD
Oft übersehen: Das operative Geschäft generiert Rekord-Cash, inklusive Kunden-Vorauszahlungen. Negativ wird der Free Cashflow erst durch 28,5 Mrd. Capex — Investition, nicht Verbrennung.
3Die Bären-These, ernst genommen: Kann Oracle das bezahlen?
Die Sorge des Marktes ist nicht erfunden: 125 Mrd. USD Schulden, ein schwächeres Kreditrating als die Hyperscaler-Konkurrenz, 90 bis 95 Mrd. USD Capex allein in diesem Geschäftsjahr. Microsoft und Google finanzieren ihren Ausbau aus dem Cashflow — Oracle braucht dafür Fremdkapital und frische Aktien.

Das war die kostenlose Vorschau
Unlock. Premium
kostenlos testen.
Die vollständige Oracle-Analyse inkl. Renditeerwartung und Kaufempfehlung — 7 Tage gratis.
Alle Aktienanalysen — Fair Value, AAQS, klare Kaufempfehlung
Monatliche Kauflisten & Depots — was wir selbst kaufen
Oracle kaufen, halten oder verkaufen — unsere klare Einschätzung
7 Tage gratis · danach 290 €/Jahr · jederzeit kündbar
26,8 %
Rendite p.a. seit 2010
100.000+
Mitglieder
Bereits Mitglied? Einloggen
