


Alphabet Aktienanalyse Update: Minus 10 % für das beste Cloud-Quartal der Geschichte
Alphabet liefert +25 % Umsatz, +103 % Cloud-Wachstum und 561 Mrd. USD Auftragsbestand — und fällt nachbörslich 10 %. Der gesamte Gewinn-Miss ist ein Buchverlust auf SpaceX-Anteile ohne Cash-Wirkung. Warum wir das Zahlenwerk anders lesen: kaufenswert mit 24,5 % Renditeerwartung pro Jahr.
Alphabet Aktie und Aktienanalyse
- Hauptsitz
- Vereinigte Staaten von Amerika
- Sektor
- Technologie
- Industrie
- Internet, Werbung & Cloud
- Kurs
- 294,60 USD
- Marktkapitalisierung
- 3,6 Bio. USD
- Umsatz Q3 2026
- 127,6 Mrd. USD (+25 %)
- Google Cloud Q3
- 30,7 Mrd. USD (+103 %)
- Cloud-Auftragsbestand
- 561 Mrd. USD
- EPS 2027e
- 15,34 USD
- KGVe 2027
- ~19
- AAQS
- 10 von 10
- Datum
- 03.11.2026
- Datum
- 03.11.2026
Minus 10 % für ein Rekordquartal — der Markt las nur die unterste Zeile. Alphabet meldete am 28. Oktober +25 % Umsatz und +30 % operativen Gewinn, verfehlte aber erstmals seit vier Jahren die Gewinnerwartungen. Die Aktie fiel nachbörslich zweistellig. Diese Nachlese zeigt, warum der vermeintliche Miss keiner ist.
Der gesamte Fehlbetrag ist ein Buchverlust auf SpaceX-Anteile. Minus 8,2 Mrd. USD unrealisierte Bewertungsverluste unterhalb der operativen Linie, nach +12,8 Mrd. USD Bewertungsgewinnen im Vorjahresquartal. Null Cash-Wirkung, null Aussage über das Geschäft — ein 21-Mrd.-Swing aus reiner Bilanzmechanik.
Google Cloud verdoppelt sich: +103 % auf 30,7 Mrd. USD. Der Verkauf eigener TPU-Chips macht Alphabet faktisch zum zweiten KI-Chip-Anbieter neben Nvidia. Die operative Cloud-Marge sprang von 24 auf 36 %, der Auftragsbestand liegt bei 561 Mrd. USD — mehr als vier Cloud-Jahresumsätze.
Search wächst so schnell wie seit fünf Jahren nicht. +12 % Suchumsatz bei dem stärksten Query-Wachstum seit fünf Jahren, Gemini erreicht 1 Mrd. Nutzer. Die meistgefürchtete Disruptions-These der Börse — KI zerstört Googles Kerngeschäft — findet bislang schlicht nicht statt.
Kaufenswert mit rund 24,5 % Renditeerwartung pro Jahr. Zum 19-Fachen der 2027er-Gewinne bekommt man rund 19 % Gewinnwachstum pro Jahr bis 2030, das beste Cloud-Momentum aller Hyperscaler und die volle KI-Optionalität. AAQS 10 von 10 — der Qualitätsmaßstab unserer Watchlist.
1Minus 10 %: Was am 28. Oktober passierte
Alphabet legte nach Börsenschluss die Zahlen zum dritten Quartal vor. Umsatz: 127,6 Mrd. USD, plus 25 % — das dreizehnte Quartal in Folge mit zweistelligem Wachstum und die erste Halbe-Billion-Run-Rate der Firmengeschichte.
Der operative Gewinn stieg um 30 % auf 40,6 Mrd. USD, die operative Marge auf 31,8 %. Google Cloud wuchs 103 %, Search beschleunigte, YouTube legte 9 % zu.
Und trotzdem: minus 10 % nachbörslich. Der Grund steht weiter unten in der Gewinn- und Verlustrechnung.
Der ausgewiesene Gewinn je Aktie fiel von 2,87 auf 2,12 USD. Auch bereinigt verfehlte Alphabet mit 2,67 USD den Konsens von 3,02 USD — der erste doppelte Gewinn-Miss seit rund vier Jahren. Dazu drehte der Free Cashflow mit −9,1 Mrd. USD ins Minus, belastet von 51,4 Mrd. USD Capex und der in bar bezahlten EU-Strafe über 5,2 Mrd. USD.
Wer nur diese Zeilen las, verkaufte. Wer das ganze Zahlenwerk las, sah etwas anderes: das operativ beste Quartal, das Alphabet je abgeliefert hat.
2Was gibt es Neues? Das Zahlenwerk im Detail
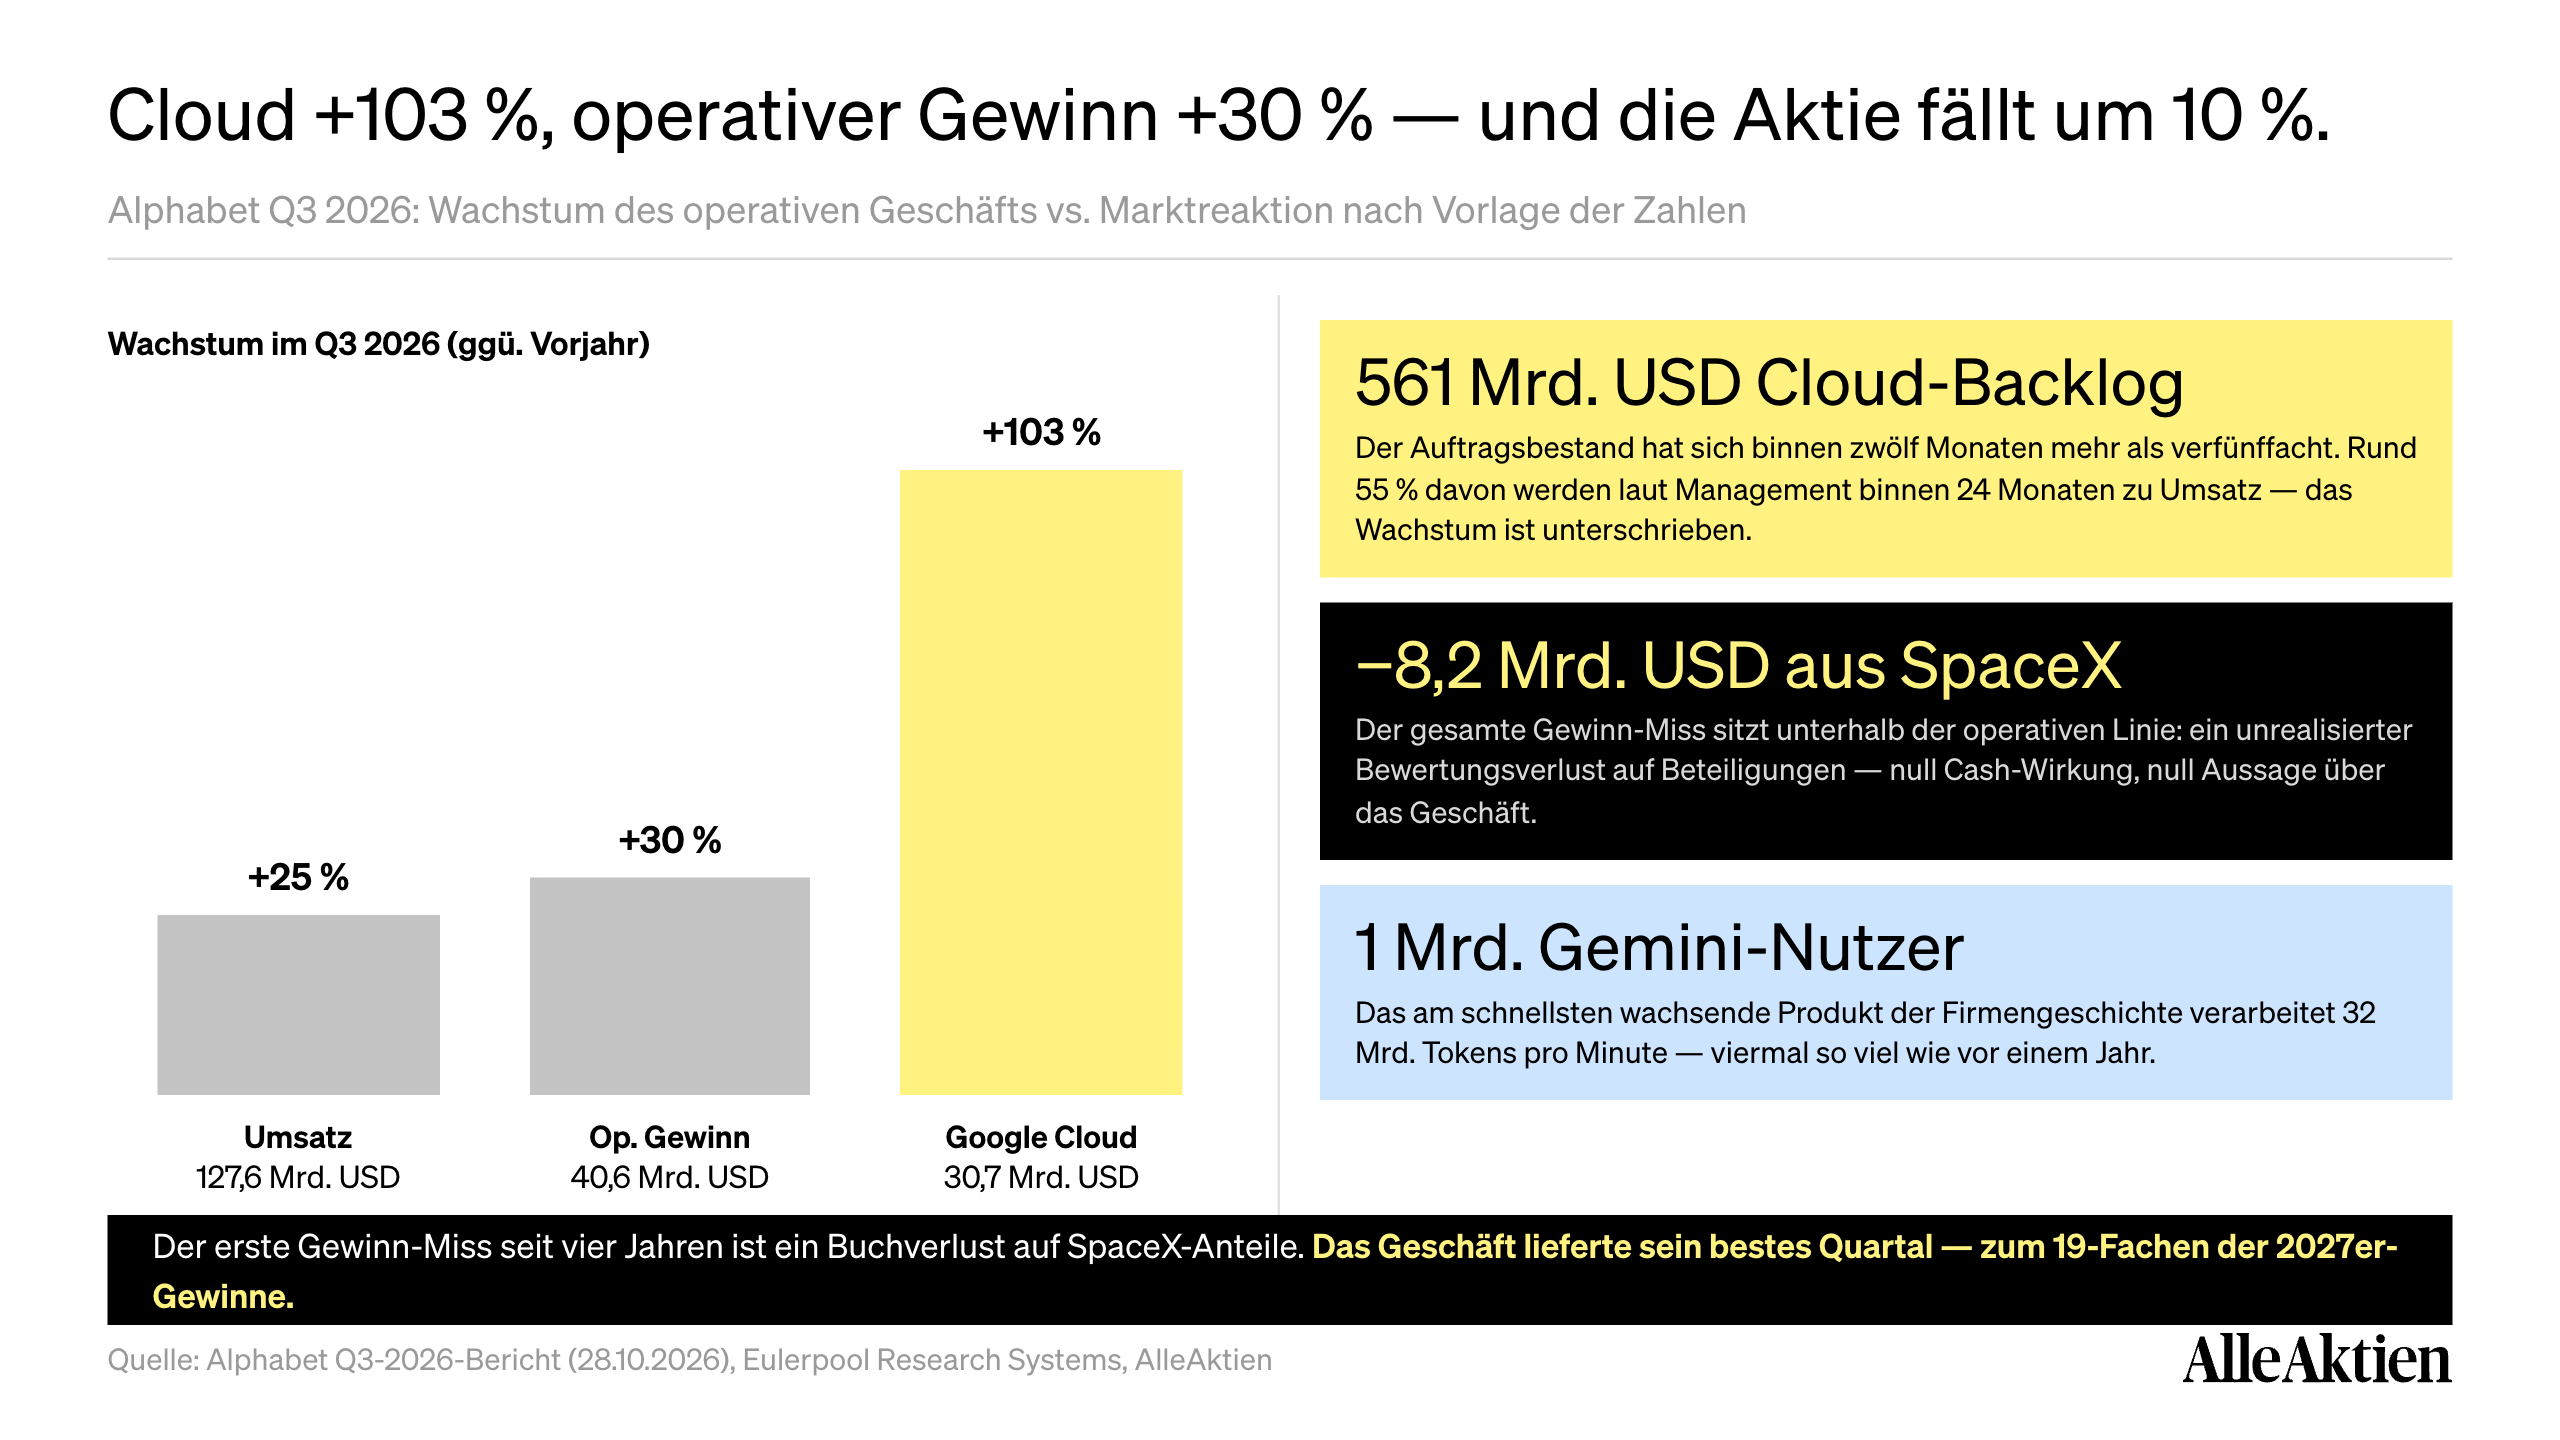
Google Cloud ist die Geschichte dieses Quartals. 30,7 Mrd. USD Umsatz bedeuten +103 % — gegen einen Konsens von 28,7 Mrd. Wesentlicher Treiber ist ein neues Geschäft: Alphabet verkauft seine selbst entwickelten TPU-Chips inzwischen auch direkt an Dritte, statt sie nur in der eigenen Cloud zu vermieten.
Die operative Rechnung dazu: 11,1 Mrd. USD Cloud-Betriebsgewinn, mehr als verdreifacht, bei einer Marge von 36,2 % nach 23,7 % im Vorjahr. Skaleneffekte, die Amazon mit AWS einst vorgemacht hat — nur schneller.

Das war die kostenlose Vorschau
Unlock. Premium
kostenlos testen.
Die vollständige Alphabet-Analyse inkl. Renditeerwartung und Kaufempfehlung — 7 Tage gratis.
Alle Aktienanalysen — Fair Value, AAQS, klare Kaufempfehlung
Monatliche Kauflisten & Depots — was wir selbst kaufen
Alphabet kaufen, halten oder verkaufen — unsere klare Einschätzung
7 Tage gratis · danach 290 €/Jahr · jederzeit kündbar
26,8 %
Rendite p.a. seit 2010
100.000+
Mitglieder
Bereits Mitglied? Einloggen
