


Atoss Aktienanalyse Update: Der deutsche Cloud-Compounder liefert wie ein Uhrwerk
26 % Cloud-Wachstum, 35 % EBIT-Marge über der eigenen Guidance, 111 % Net Retention: Atoss bleibt der verlässlichste Software-Compounder Deutschlands — und kostet nach dem Kursrückgang nur noch das 25-Fache der Gewinne, mit 2,75 % Dividendenrendite obendrauf. Kaufenswert mit 17,7 % Renditeerwartung pro Jahr.
Atoss Aktie und Aktienanalyse
- Hauptsitz
- Deutschland (München)
- Sektor
- Technologie
- Industrie
- Workforce-Management-Software
- Kurs
- 83,00 EUR
- Marktkapitalisierung
- ~1,3 Mrd. EUR
- Umsatz H1 2026
- 103,2 Mio. EUR (+12 %)
- Cloud & Subscriptions H1
- 55,7 Mio. EUR (+26 %)
- EBIT-Marge H1
- 35 %
- Umsatz 2027e
- 235–245 Mio. EUR
- Dividendenrendite
- 2,75 %
- KGVe
- 25,5
- AAQS
- 10 von 10
- Datum
- 17.10.2026
- Datum
- 17.10.2026
Das verlässlichste Zahlenwerk der deutschen Softwarelandschaft. Umsatz +12 %, Cloud +26 %, EBIT-Marge 35 % und damit über der eigenen Guidance — zum wiederholten Mal. Atoss hat seit über einem Jahrzehnt kein Prognoseversprechen gebrochen; der AAQS steht auf vollen 10 von 10 Punkten.
Die Cloud-Transformation ist auf der Zielgeraden — und hebt die Marge strukturell. Cloud & Subscriptions stellen bereits 54 % des Umsatzes, die Cloud-ARR wächst 25 % auf 113,8 Mio. €, die Net Retention liegt bei 111 %. Für 2027 verspricht das Management erstmals mindestens 35 % EBIT-Marge bei 235 bis 245 Mio. € Umsatz.
Workforce-Management ist KI-resistent — und KI-begünstigt. Schichtplanung lebt von Echtzeitdaten, Tarifrecht und Arbeitszeitgesetzen: genau die Domänentiefe, an der generische KI scheitert. Atoss nutzt KI stattdessen selbst als Produkt-Feature — als Zusatzerlös, nicht als Bedrohung.
Kaufenswert mit rund 17,7 % Renditeerwartung pro Jahr. Nach dem Kursrückgang kostet der Qualitätsführer das 25-Fache der Gewinne — historisch günstig — und zahlt 2,75 % Dividende. Deutsche Softwarequalität gibt es selten mit diesem Gesamtpaket.
1Das Halbjahr: Wieder über der eigenen Messlatte
Atoss Aktienanalyse: Der Kurs hat sich vom 2024er-Hoch deutlich entfernt, während Umsatz, Marge und Auftragsbestand neue Rekorde erreichen — die klassische Qualitäts-Lücke.
Atoss ist der deutsche Weltklasse-Spezialist für Personaleinsatzplanung: Software, die Schichten, Arbeitszeiten und Personalbedarf steuert — bei Kunden von Lufthansa bis Edeka. Das erste Halbjahr 2026 (Bericht vom 24. Juli) zeigt das gewohnte Bild: alle Kennzahlen im oder über Plan.
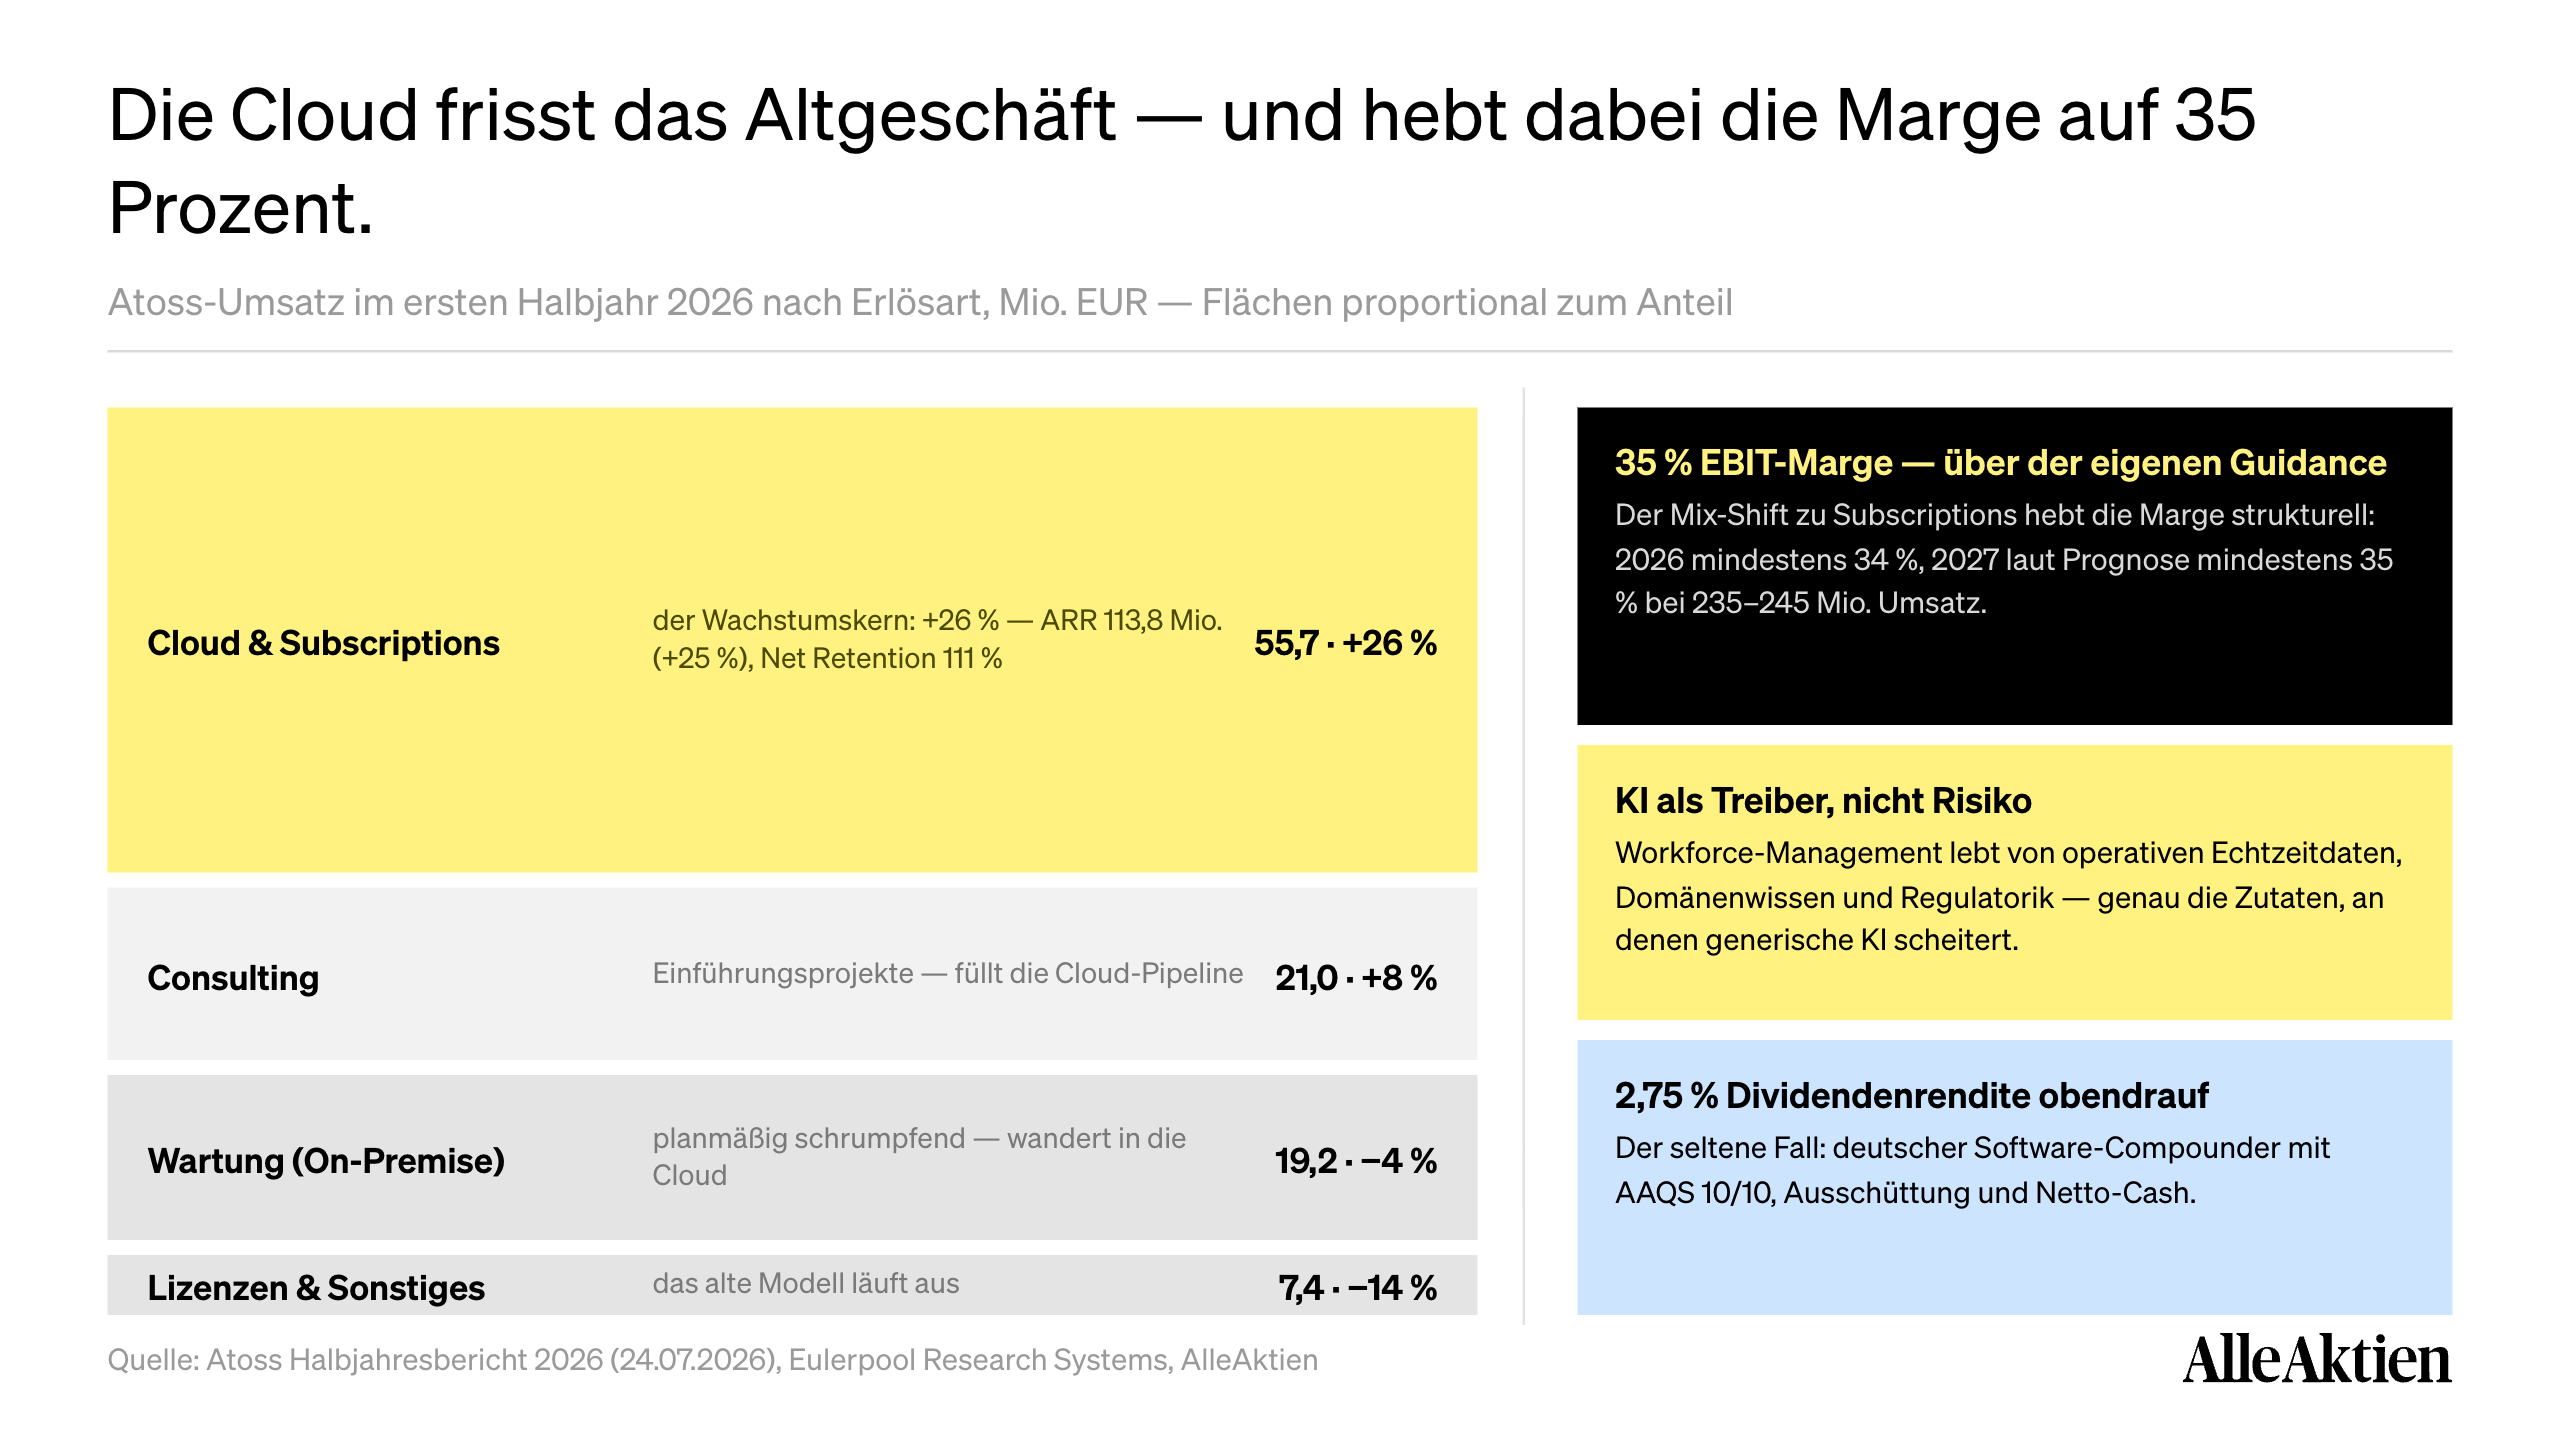
103,2 Mio. € Umsatz (+12 %), getragen von 26 % Cloud-Wachstum. Das Ergebnis je Aktie stieg 13 % auf 1,54 €. Die Umsatzqualität steigt dabei schneller als der Umsatz selbst: Wiederkehrende Erlöse dominieren, das Lizenz-Altgeschäft läuft planmäßig aus.
2Was gibt es Neues? Die 2027er-Ansage
Die wichtigste Nachricht des Halbjahres ist der Ausblick: Für 2027 stellt das Management 235 bis 245 Mio. € Umsatz bei nun mindestens 35 % EBIT-Marge in Aussicht — Wachstum von rund 13 % mit steigender Profitabilität. Bei Atoss' Prognosehistorie ist das keine Hoffnung, sondern eine Ansage.
111 % Net Retention
Bestandskunden geben jedes Jahr 11 % mehr aus — durch Modul-Upgrades, mehr Mitarbeiter und Preisanpassungen. Das Wachstum käme selbst ohne einen einzigen Neukunden.

Cloud-ARR: 113,8 Mio. € (+25 %)
Die vertraglich wiederkehrende Cloud-Basis deckt bereits mehr als die Hälfte des Konzernumsatzes — Planbarkeit, die im deutschen Nebenwerte-Universum ihresgleichen sucht.
KI im Produkt, nicht im Risiko
Bedarfsprognosen und automatische Schichtoptimierung auf Basis operativer Echtzeitdaten — Atoss positioniert KI ausdrücklich als zusätzlichen Wachstumstreiber innerhalb der Plattform.
3Bewertung: Qualitätsprämie auf historischem Tief
Atoss Aktienanalyse: 17 % durchschnittliches Umsatzwachstum über fünf Jahre bei 25 % Nettomarge — ein Jahrzehnt ohne operative Enttäuschung.
Atoss kostete in der Spitze das 60-Fache der Gewinne. Heute sind es rund 25 — für unverändert zweistelliges Wachstum, eine Netto-Cash-Bilanz, volle AAQS-Punktzahl und 2,75 % Dividendenrendite. Die Renditeerwartung von rund 17,7 % pro Jahr speist sich aus Gewinnwachstum von 13 bis 15 %, der Ausschüttung und moderatem Bewertungs-Aufholpotenzial.
Atoss Aktienanalyse: Der Eulerpool Fair Value zeigt die seltene Konstellation — Rekordgewinne bei komprimiertem Multiple.
4Risiken
Konjunktur in der Kundschaft: Einzelhandel, Logistik und Produktion stehen unter Druck; Projektverschiebungen würden zuerst das Consulting treffen. Die Cloud-Basis dämpft, immunisiert aber nicht.
Größere Wettbewerber: SAP und Workday führen Workforce-Management als Modul. Atoss' Schutz ist die Spezialisierungstiefe im europäischen Arbeitsrecht — bisher hat kein Generalist diese Nische geknackt.
5Unser Fazit zur Atoss Aktie
Atoss bleibt, was es seit einem Jahrzehnt ist: der verlässlichste Compounder der deutschen Softwarelandschaft. Neu ist nur der Preis — und der macht aus dem Dauerläufer wieder ein Investment.

Das war die kostenlose Vorschau
Unlock. Premium
kostenlos testen.
Die vollständige Atoss-Analyse inkl. Renditeerwartung und Kaufempfehlung — 7 Tage gratis.
Alle Aktienanalysen — Fair Value, AAQS, klare Kaufempfehlung
Monatliche Kauflisten & Depots — was wir selbst kaufen
Atoss kaufen, halten oder verkaufen — unsere klare Einschätzung
7 Tage gratis · danach 290 €/Jahr · jederzeit kündbar
26,8 %
Rendite p.a. seit 2010
100.000+
Mitglieder
Bereits Mitglied? Einloggen
