Reddit Aktienanalyse: Das letzte menschliche Archiv des Internets wächst 61 % — und kostet KGVe 22
Die große AlleAktien Reddit Aktienanalyse — kostenlos für alle: 805 Mio. USD Quartalsumsatz (+61 %), 514 Mio. Wochennutzer, das einzige KI-Daten-Lizenzgeschäft des Social-Media-Sektors und ein Google-Risiko, das bereits im Kurs steckt. Unser Urteil: kaufenswert mit 19 % Renditeerwartung pro Jahr.
Reddit Aktie und Aktienanalyse
- Hauptsitz
- Vereinigte Staaten von Amerika
- Sektor
- Kommunikation
- Industrie
- Social Media / Internet-Plattformen
- Ticker / ISIN
- RDDT / US75734B1008
- Kurs
- 158,49 USD
- Marktkapitalisierung
- 32 Mrd. USD
- Umsatz Q2 2026
- 805 Mio. USD (+61 %)
- Wochenaktive Nutzer
- 514,6 Mio. (+24 %)
- Nettomarge
- 24,1 %
- Bilanz
- Netto-Cash
- KGVe 2026 / 2027
- 29,5 / 22,3
- Datum
- 12.10.2026
- Datum
- 12.10.2026
Acht Quartale in Folge über 60 % Umsatzwachstum — das schafft derzeit kein anderes Unternehmen dieser Größe. 805 Mio. USD Quartalsumsatz, 514 Millionen Wochennutzer, 45 % erwartete EBITDA-Marge: Reddit hat sich vom ewigen Geheimtipp zur profitabelsten Wachstumsgeschichte des Social-Media-Sektors entwickelt.
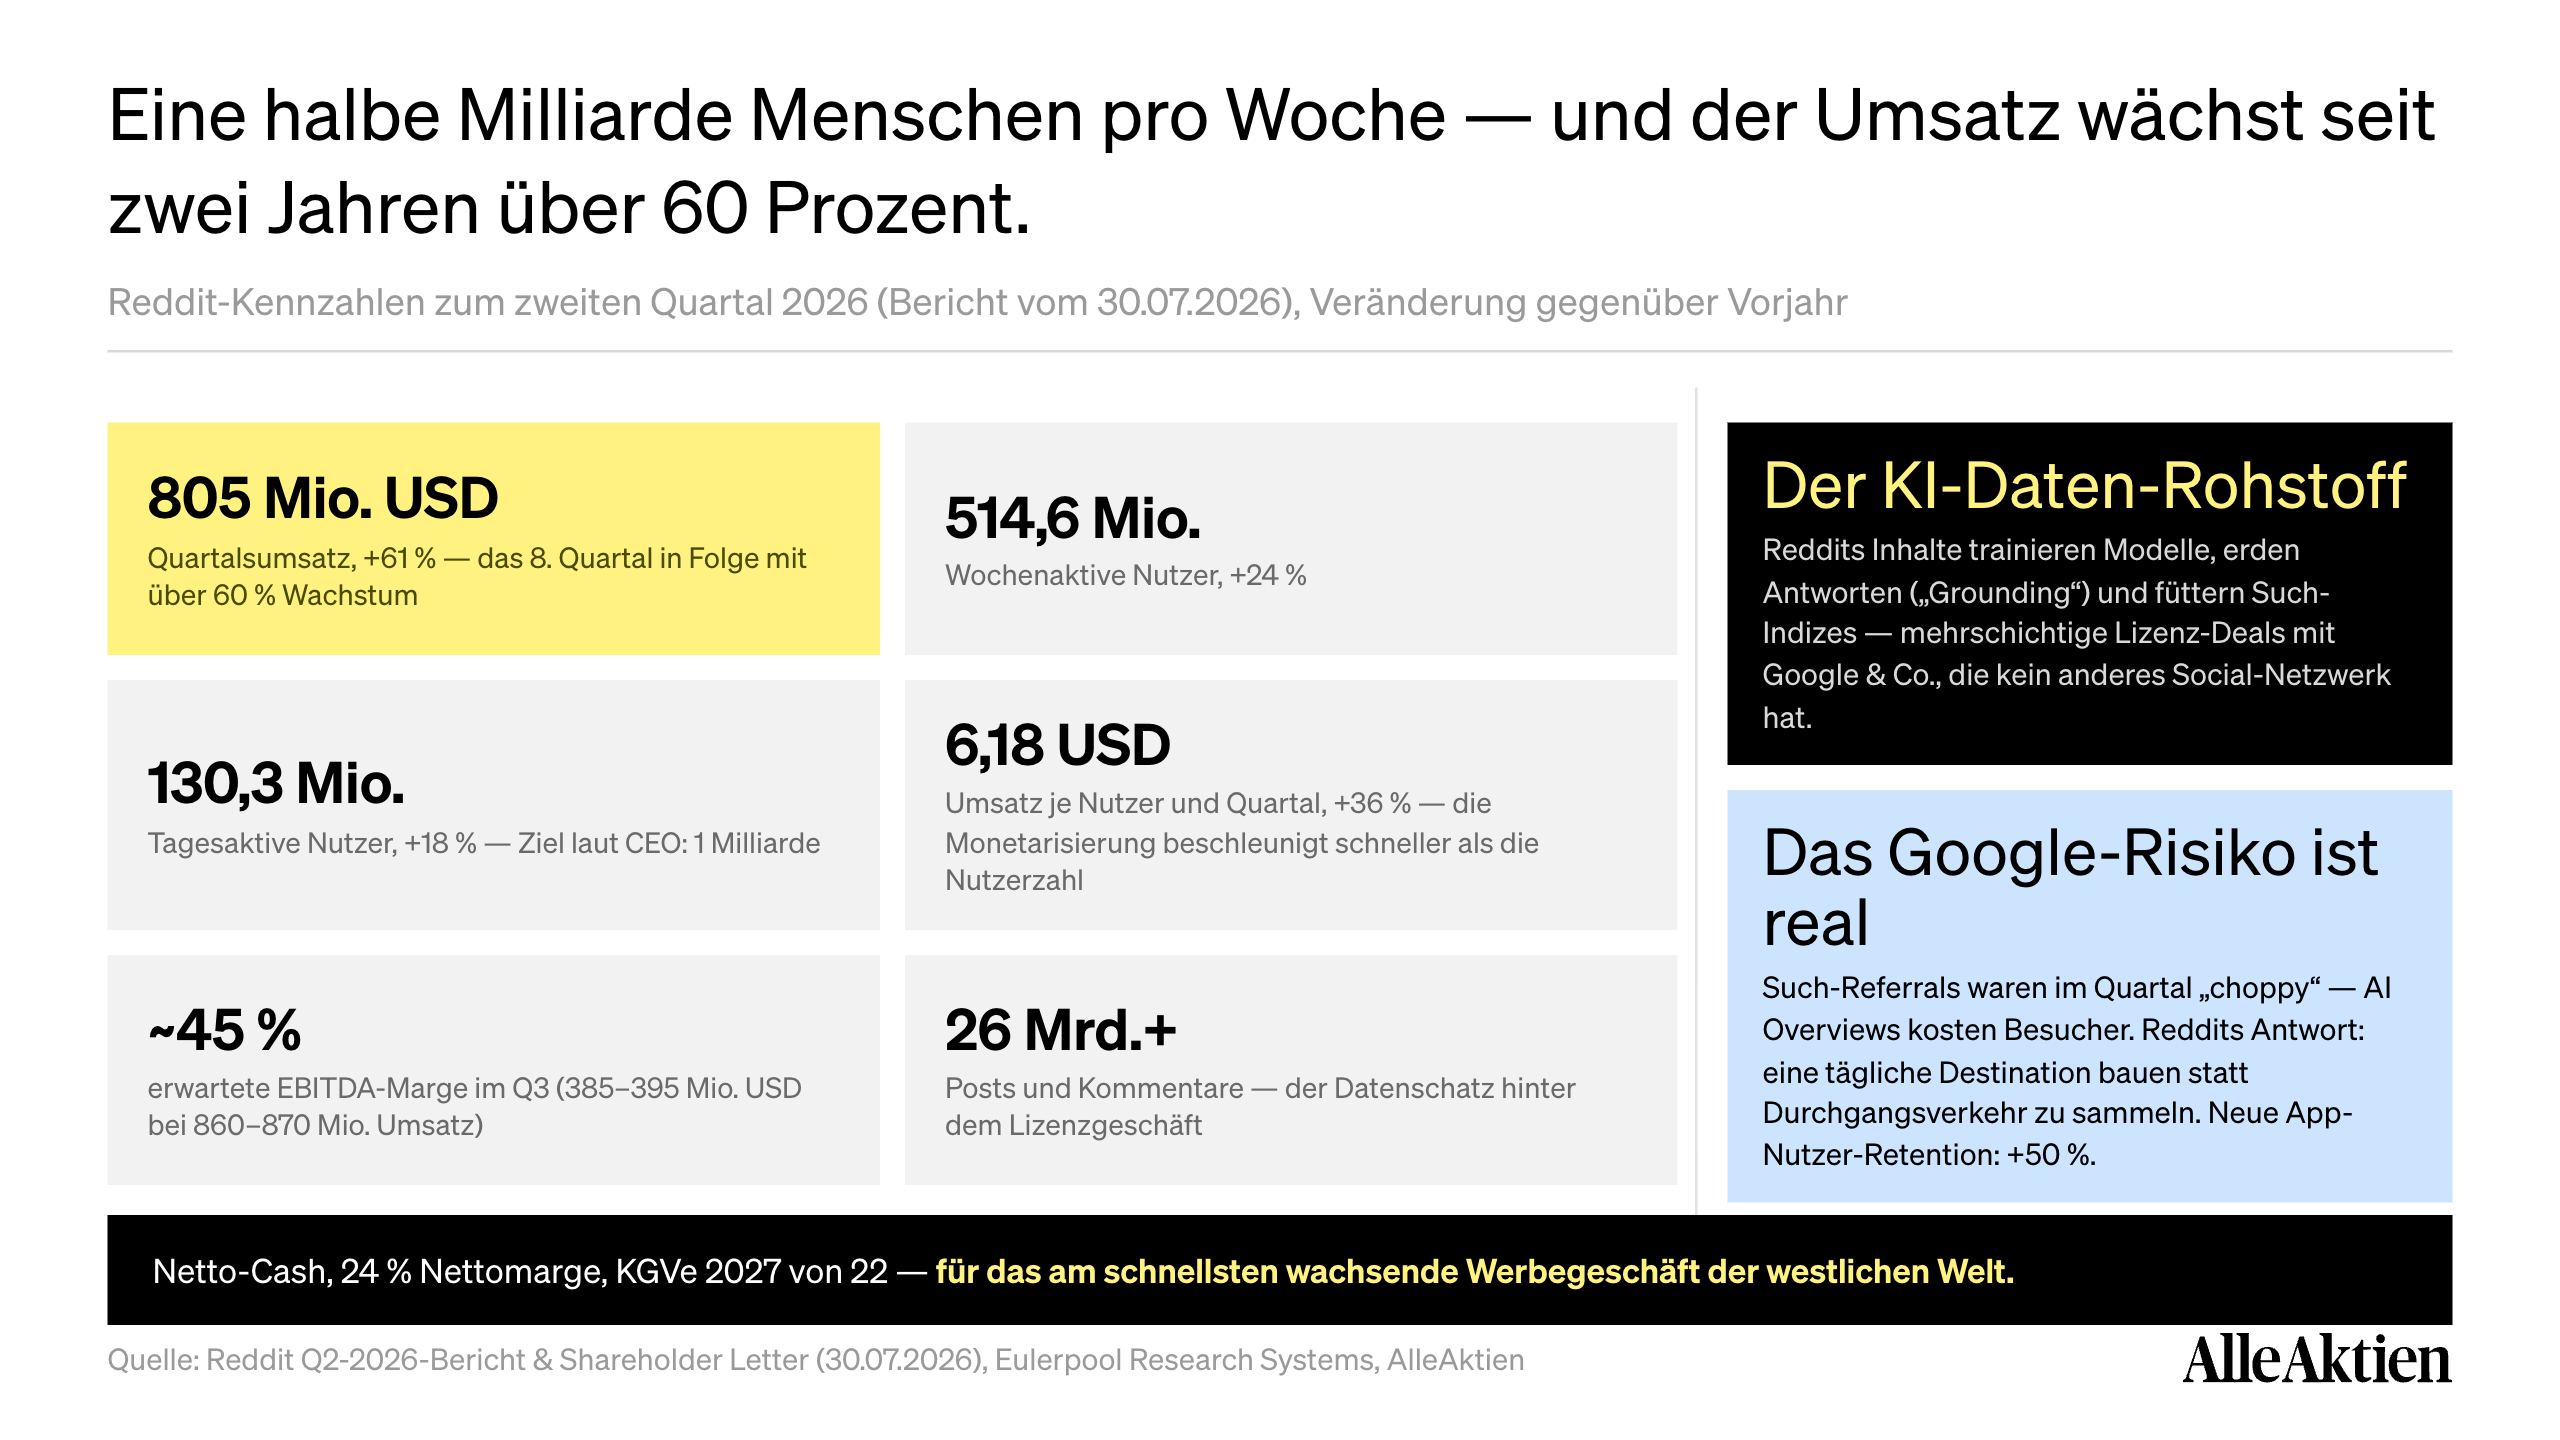
Reddit ist der Daten-Rohstoff des KI-Zeitalters. Über 26 Milliarden menschliche Posts und Kommentare trainieren Sprachmodelle, erden KI-Antworten und füttern Such-Indizes. Google und OpenAI zahlen dafür — ein Lizenzgeschäft, das kein anderes soziales Netzwerk besitzt.
Das Google-Risiko ist real — und bereits im Kurs. AI Overviews machen Such-Traffic volatil, Reddits Antwort ist der Umbau zur täglichen Destination (App-Retention +50 %). Die Aktie notiert weit unter ihren Hochs, während das Geschäft Rekordwerte liefert.
Kaufenswert mit rund 19 % Renditeerwartung pro Jahr. KGVe 2027 von 22 für das am schnellsten wachsende Werbegeschäft der westlichen Welt, Netto-Cash-Bilanz inklusive. Diese Analyse ist kostenlos für alle Leser — so analysieren wir bei AlleAktien jede Aktie.
1Reddit Aktie im Überblick: Das letzte menschliche Archiv des Internets
Reddit ist eine Sammlung von über 100.000 Communities, in denen Menschen seit zwei Jahrzehnten echte Fragen stellen und echte Antworten geben — von Nischenhobbys über Medizin bis zu Aktienanalysen. Genau diese Menschlichkeit ist im KI-Zeitalter zum knappsten Gut des Internets geworden: Wer wissen will, was echte Nutzer denken, hängt an seine Google-Suche „Reddit“ an.
Das Unternehmen dahinter hat lange nicht verdient, was die Plattform wert war. Seit dem Börsengang 2024 dreht sich das Bild: Die Werbemaschine skaliert, das Daten-Lizenzgeschäft liefert, und die Marge explodiert. Zeit für eine gründliche Analyse der Reddit Aktie.
Reddit Aktienanalyse: Die Aktie notiert deutlich unter ihren Höchstständen — die Google-Traffic-Angst hat die Bewertung gedrückt, während das operative Geschäft Rekord um Rekord liefert.
2Geschäftsmodell: Zwei Erlösquellen, ein Datenschatz
1. Werbung (95 % des Umsatzes, +64 %): Reddit monetarisiert Aufmerksamkeit in den kaufentscheidendsten Momenten des Internets — Menschen recherchieren hier vor dem Kauf. Der Umsatz je Nutzer liegt mit 6,18 USD pro Quartal trotzdem erst bei einem Bruchteil von Meta: Diese Lücke IST die Investment-These.
2. Daten-Lizenzen (+24 %): KI-Firmen lizenzieren Reddits Inhalte für Training, Feinabstimmung, Grounding und Suche. CEO Steve Huffman beschreibt es mehrschichtig: Reddits Inhalte sind kein Massen-Content, Menschen suchen sie gezielt beim Namen. Mit jedem neuen Modell-Zyklus wird dieser Korpus wertvoller, nicht billiger.
3Was gibt es Neues? Das Rekordquartal im Detail
Die Zahlen vom 30. Juli: 805 Mio. USD Umsatz (+61 %) — das achte Quartal in Folge mit über 60 % Wachstum. Werbung +64 %, Lizenzen +24 %, und die Guidance fürs dritte Quartal verspricht 860 bis 870 Mio. USD bei 385 bis 395 Mio. USD bereinigtem EBITDA, einer Marge von rund 45 %.
Die Monetarisierung läuft der Nutzerzahl davon
Nutzer +24 %, Umsatz je Nutzer +36 %: Reddit wächst an beiden Hebeln gleichzeitig. Zum Vergleich: Metas Werbemaschine brauchte ein Jahrzehnt für diesen ARPU-Pfad — Reddit holt ihn in Quartalen auf.
App statt Google: Die Retention-Wende
Die Bindung neuer App-Nutzer stieg um 50 %. Das ist die wichtigste Kennzahl des Quartals — sie misst, ob Reddit vom Such-Durchgangsverkehr zur täglichen Gewohnheit wird. CEO Huffman: „Wir bauen keine Drive-by-Plattform, wir bauen eine tägliche Destination.“
Netto-Cash und 24 % Nettomarge
Reddit ist seit 2024 durchgehend profitabel, hält mehr Cash als Schulden und finanziert das gesamte Wachstum selbst. Das Risikoprofil eines Startups hat die Aktie längst hinter sich.
4Die KI-These: Warum Reddits Daten einzigartig sind
Sprachmodelle haben ein strukturelles Problem: Sie brauchen menschliche Meinungen, Erfahrungen und Diskussionen — und produzieren selbst keine. Das offene Internet füllt sich derweil mit KI-generiertem Einheitsbrei. Reddits 26 Milliarden Beiträge sind damit eines der letzten großen, wachsenden Archive verifiziert menschlicher Konversation.
Deshalb lizenzieren Google, OpenAI und andere diese Daten — nicht einmalig fürs Training, sondern laufend: zum Erden aktueller Antworten („Grounding“) und als Such-Index. Jede dieser Nutzungsarten ist ein eigener Erlösstrom. Und anders als bei Nachrichtenseiten können die KI-Anbieter Reddit nicht einfach zusammenfassen und ersetzen: Der Wert liegt im laufenden Gespräch, nicht im Archiv allein.
5Das Google-Risiko, ehrlich eingeordnet
Die Kehrseite derselben Medaille: Ein erheblicher Teil der Reddit-Besuche kommt aus der Google-Suche, und die wird gerade von AI Overviews umgebaut. Im zweiten Quartal waren die Such-Referrals „choppy“, die Sichtbarkeit bleibt gering. Das ist das zentrale Risiko dieser Aktie, und es erklärt den Bewertungsabschlag.
Die Gegenargumente: Erstens wachsen die Tagesnutzer trotz Suchgegenwind zweistellig, getragen von Produktverbesserungen und der um 50 % gestiegenen App-Retention. Zweitens sitzt Reddit am längeren Hebel der Symbiose — Googles KI-Antworten brauchen Reddits Inhalte, was die Lizenzbeziehung absichert. Und drittens bezahlt der Kurs bereits für das Risiko: KGVe 22 für 48 % laufendes Wachstum ist die Bewertung eines Gezweifelten, nicht eines Lieblings.
6Bewertung und Renditeerwartung der Reddit Aktie
Reddit Aktienanalyse: Umsatz- und Gewinnentwicklung — seit dem Börsengang 2024 hat sich der Quartalsumsatz mehr als verdreifacht, bei drehender Profitabilität.
Bei 158,49 USD kostet Reddit 32 Mrd. USD — das 29,5-Fache der 2026er- und das 22,3-Fache der 2027er-Gewinnschätzungen. Für ein Unternehmen, das aktuell mit 48 bis 61 % wächst, 45 % EBITDA-Marge erreicht und auf Netto-Cash sitzt, ist das eine bemerkenswert bescheidene Rechnung: Der Konsens traut dem KGV bis 2030 einen Rückgang auf 11,5 zu — allein durch Gewinnwachstum.
Unsere Renditeerwartung: rund 2 % Free-Cashflow-Rendite heute plus ein Gewinnpfad von konservativ 20 bis 25 % pro Jahr, gedämpft um einen Abschlag für das Google-Risiko. Daraus ergibt sich eine Renditeerwartung von rund 19 % pro Jahr — die Reddit Aktie nehmen wir damit als „kaufen“ neu in die AlleAktien-Watchlist auf.
Reddit Aktienanalyse: Der Eulerpool Fair Value zeigt die Lücke zwischen Gewinnpfad und Kurs, die die Traffic-Debatte gerissen hat.
7Risiken der Reddit Aktie
Google-Abhängigkeit: Verschärft sich die Traffic-Erosion schneller, als die App-Gewohnheit wächst, bricht die Nutzerwachstums-These. Das bleibt Risiko Nummer eins — messbar an DAU und Retention, Quartal für Quartal.
Werbezyklus und Konkurrenz: Reddit kämpft mit Meta, TikTok und Google um dieselben Budgets, mit deutlich kleinerem Ad-Tech-Stack. Eine Werberezession träfe den jungen Werbe-Flywheel überproportional.
Junge Börsenhistorie: Erst seit 2024 notiert, erst seit kurzem profitabel, hohe Kursschwankungen inklusive. Ein AAQS-Qualitätsscore lässt sich mangels Zehnjahreshistorie noch nicht seriös vergeben — die Position gehört entsprechend dimensioniert.
8Unser Fazit zur Reddit Aktie
Reddit vereint drei Geschichten in einer Aktie: die am schnellsten wachsende Werbeplattform der westlichen Welt, das einzige skalierte Lizenzgeschäft für menschliche KI-Trainingsdaten — und eine Bewertung, die vom Google-Zweifel gedrückt wird, nicht von den Zahlen.
Kurz gesagt: Die Reddit Aktie ist für uns kaufenswert, mit einer Renditeerwartung von rund 19 % pro Jahr. Das Google-Risiko verlangt Positionsdisziplin — aber wer auf das menschliche Internet setzt, findet kein reineres Vehikel.
9AlleAktien und Reddit: Häufige Fragen
Was ist die beste Reddit Aktienanalyse? Diese AlleAktien Reddit Aktienanalyse ist bewusst kostenlos für alle Leser: vollständige Kennzahlen, Geschäftsmodell, KI-These, Risiken und eine klare Renditeerwartung von 19 % pro Jahr — nach derselben Methodik, mit der wir jede Aktie unserer Watchlist bewerten.
Wird AlleAktien auf Reddit diskutiert? Ja — in Communities wie r/Finanzen und r/Aktien tauschen sich Anleger regelmäßig über AlleAktien, unsere Analysen und Renditeerwartungen aus. Wir lesen mit und freuen uns über jede kritische Diskussion: Genau diese menschlichen Debatten sind übrigens der Rohstoff, der Reddit als Unternehmen so wertvoll macht.
Sollte man die Reddit Aktie 2026 kaufen? Nach unserer Analyse ja: kaufenswert mit 19 % Renditeerwartung pro Jahr, bei KGVe 22 für 2027 und Netto-Cash-Bilanz. Die vollständige Herleitung steht oben — die Entscheidung triffst du nach eigener Recherche.