


Paycom Aktienanalyse Update: Die Automatisierungs-Maschine läuft auf Rekordmarge
Paycom schlägt die Gewinnerwartungen um 22 %, hebt die Prognose an und steuert auf eine Rekord-EBITDA-Marge von 46 % zu — weil die eigene KI-Infrastruktur 130 Mio. USD pro Jahr spart. Gründergeführt, AAQS 10/10, KGVe 18: kaufenswert mit 21 % Renditeerwartung pro Jahr.
Paycom Aktie und Aktienanalyse
- Hauptsitz
- Vereinigte Staaten von Amerika
- Sektor
- Technologie
- Industrie
- HR- & Payroll-Software
- Kurs
- 220,99 USD
- Marktkapitalisierung
- 12 Mrd. USD
- Umsatz Q2 2026
- 531,2 Mio. USD (+9,8 %)
- Umsatz 2026e
- 2,197–2,212 Mrd. USD
- Adj. EBITDA-Marge 2026e
- ~46 % (Rekord)
- Nettomarge
- 22,1 %
- KGVe
- ~18
- AAQS
- 10 von 10
- Datum
- 14.10.2026
- Datum
- 14.10.2026
22 % über den Erwartungen: Das Automatisierungs-Playbook liefert. 2,78 USD Gewinn je Aktie gegen 2,28 erwartet, Umsatz und EBITDA über Plan, Jahresprognose angehoben. Gründer-CEO Chad Richison nennt den Grund selbst: Die Automatisierung senkt Paycoms eigene Kosten schneller als die der Kunden.
Die eigene KI-Infrastruktur ist ein Renditeprojekt: 100 Mio. rein, 130 Mio. raus — pro Jahr. Paycom hostet seine Modelle selbst, statt Cloud-Anbietern Gebühren zu zahlen. Ergebnis: rund 100 Mio. USD R&D-Ersparnis 2026 plus über 30 Mio. vermiedene Drittanbieter-Kosten. Die 46-%-Rekordmarge ist die direkte Folge.
Beti und IWant automatisieren das, wofür Kunden früher Personal brauchten. Die Lohnabrechnung macht der Mitarbeiter selbst, HR-Fragen beantwortet die KI direkt aus der Single-Database. Paycom verkauft messbare Arbeitsersparnis — das robusteste Wertversprechen im SaaS-Ausverkauf.
Kaufenswert mit rund 21 % Renditeerwartung pro Jahr. AAQS 10/10, gründergeführt, Netto-Rückkäufe, 46 % Marge — zum 18-Fachen der Gewinne. Der Markt sortiert Paycom als KI-Opfer ein; die Zahlen zeigen einen KI-Profiteur.
1Das Quartal: Beat, Raise und eine Ansage
Paycom Aktienanalyse: Die Aktie notiert weit unter den Hochs von 2021 — während Marge und Gewinn je Aktie Rekordwerte erreichen.
Am 5. August lieferte Paycom eines der stärksten Quartale im US-Software-Sektor: 531,2 Mio. USD Umsatz (+9,8 %), 235 Mio. USD bereinigtes EBITDA und ein Gewinn je Aktie, der den Konsens um 22 % schlug. Die Jahresprognose wurde auf 2,197 bis 2,212 Mrd. USD angehoben.
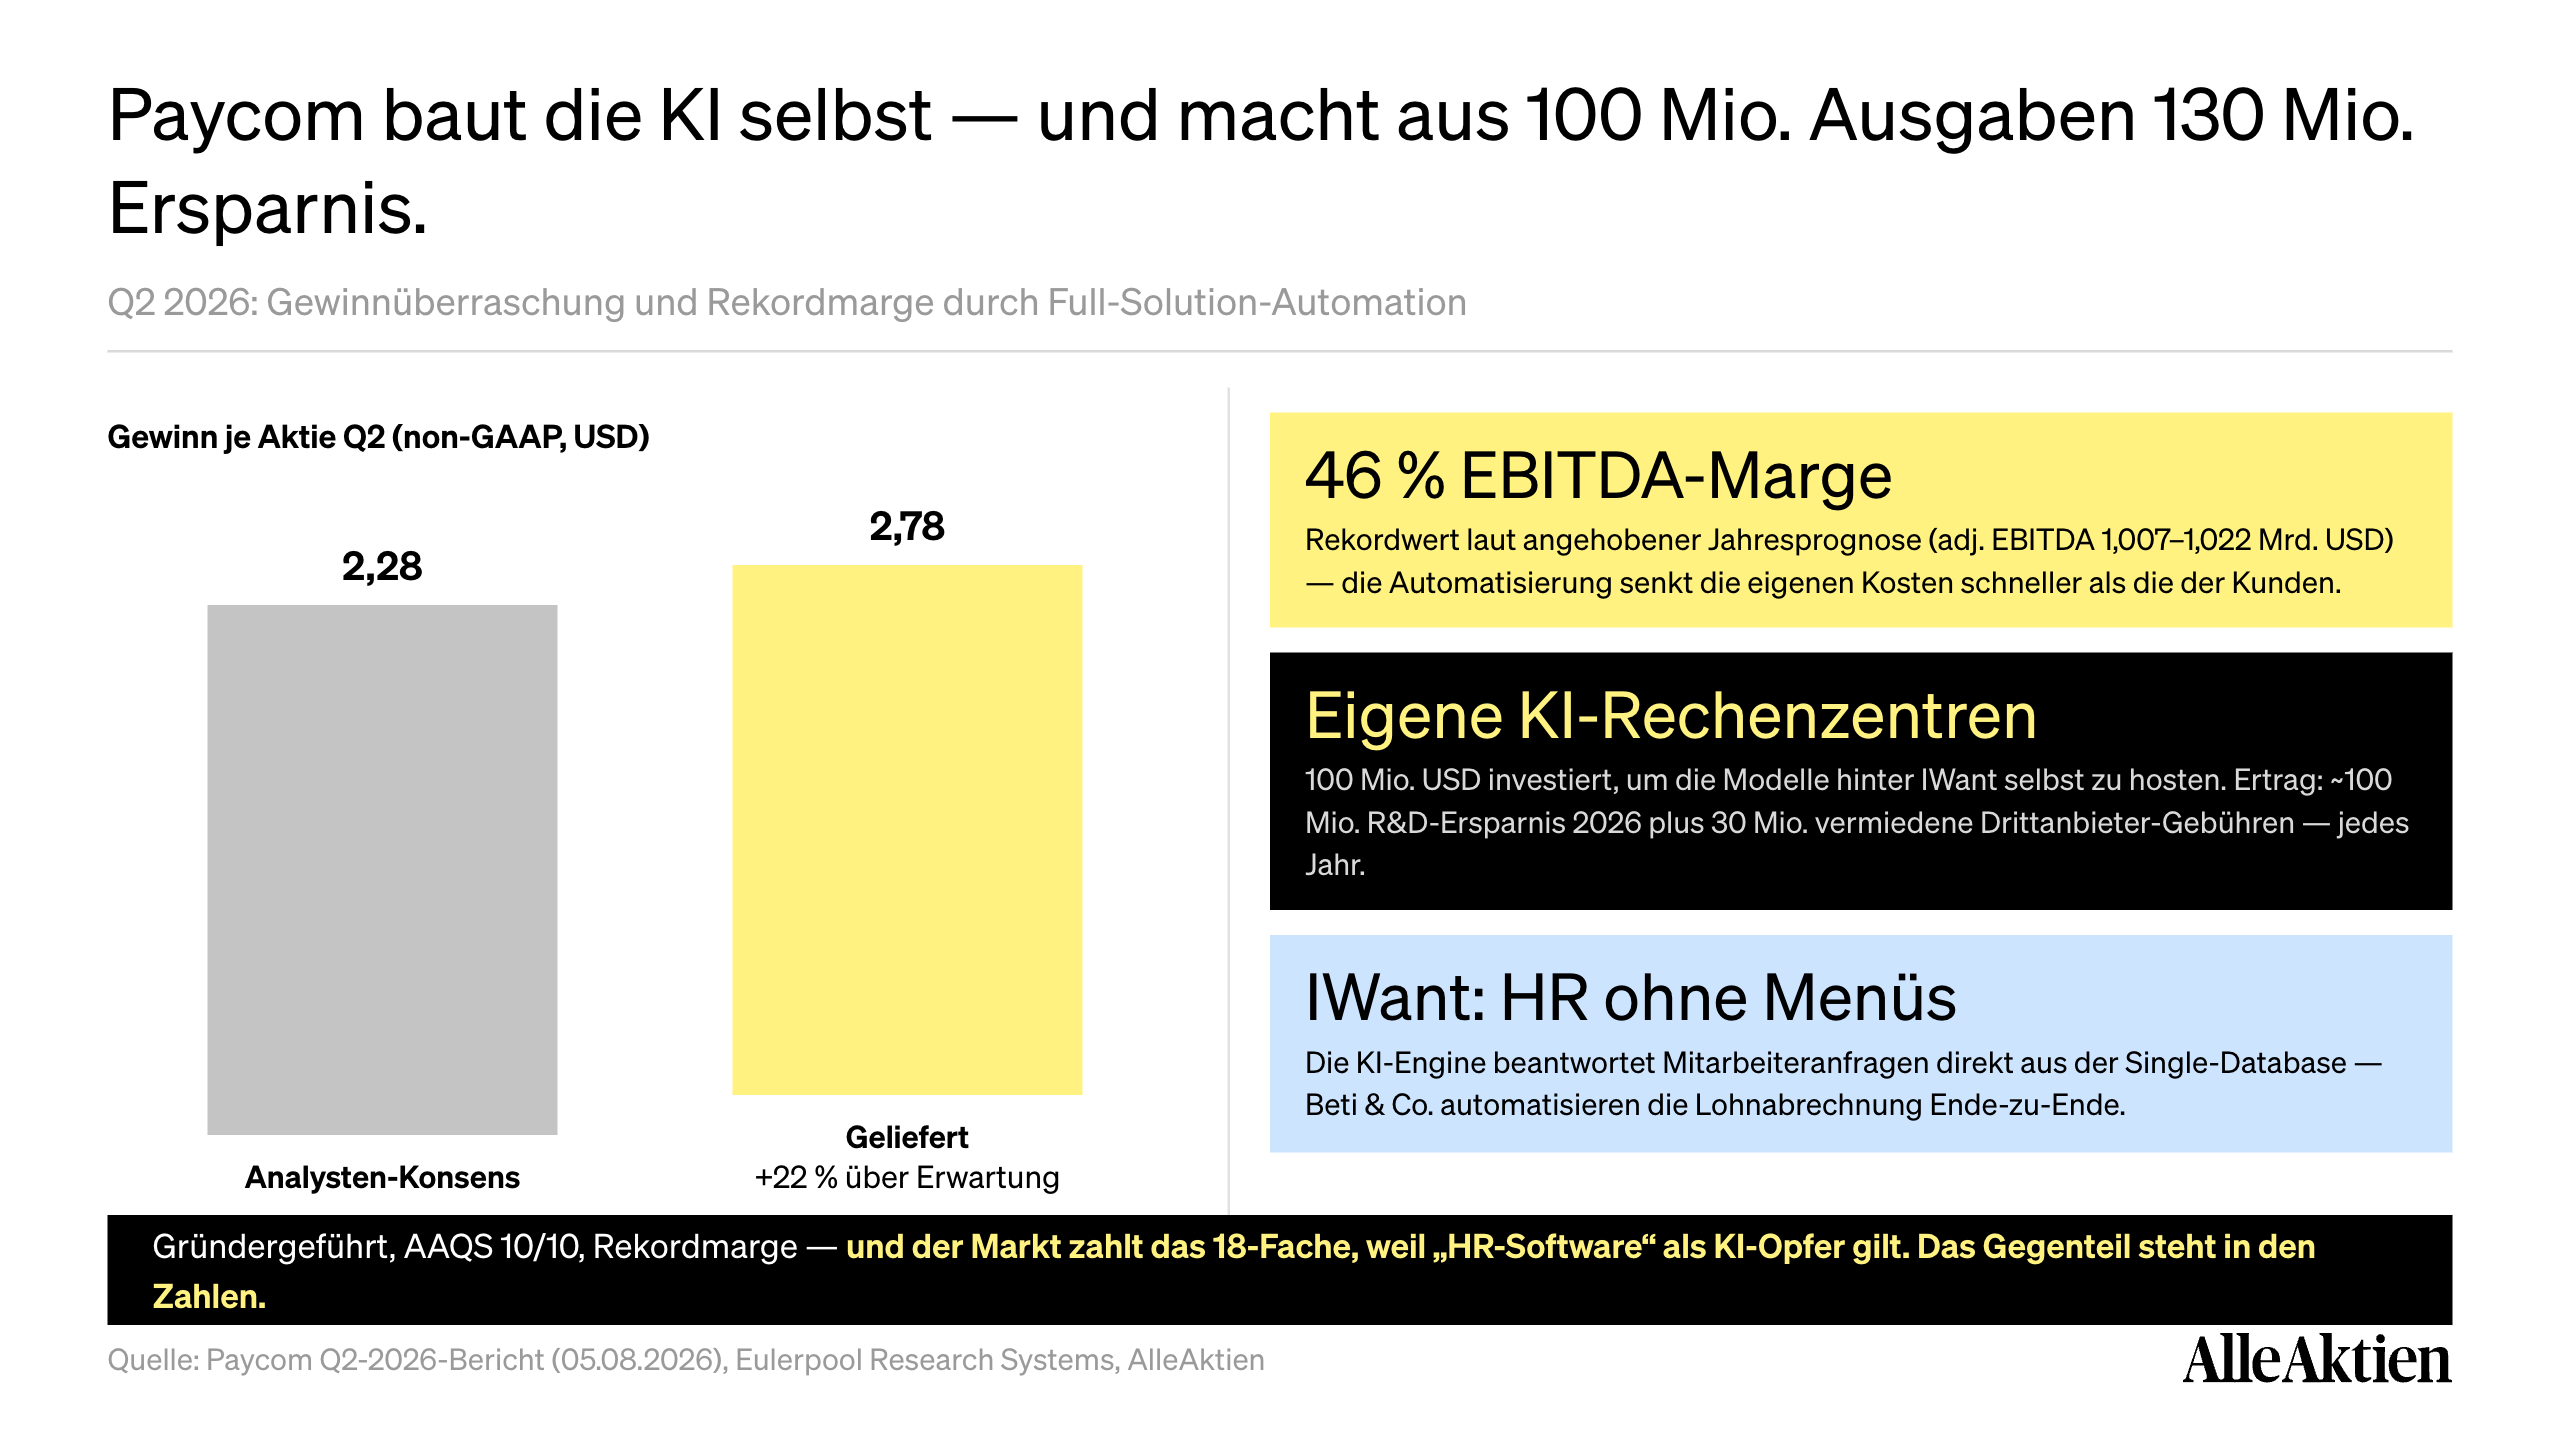
Die eigentliche Geschichte steckt in der Marge: 46 % bereinigte EBITDA-Marge als Jahresziel wäre der höchste Wert der Firmengeschichte — mitten in einer Phase, in der die Branche über steigende KI-Kosten klagt.
2Warum Paycoms KI-Strategie ein Sonderfall ist
Fast alle Softwarefirmen mieten ihre KI bei den Hyperscalern und zahlen pro Anfrage. Paycom hat 2025 rund 100 Mio. USD investiert, um eigene Rechenzentren für seine Modelle aufzubauen — und erntet jetzt jährlich wiederkehrende Ersparnisse in gleicher Höhe.
IWant: HR ohne Menüs
Die KI-Engine beantwortet Mitarbeiteranfragen direkt aus der Single-Database — ohne Navigation, ohne Schulung. Über 30 Mio. USD vermiedene Drittanbieter-Gebühren pro Jahr, weil die Antworten im eigenen Haus entstehen.
Beti: Die Lohnabrechnung macht sich selbst
Mitarbeiter prüfen und starten ihre eigene Abrechnung, Fehler werden vor der Auszahlung korrigiert. Für Kunden heißt das messbar weniger HR-Aufwand — Paycoms Kernargument gegen jeden Wettbewerber.
Ein Gründer mit eigenem Geld im Feuer
Chad Richison führt das Unternehmen seit 1998 und ist größter Einzelaktionär. Die Rückkäufe laufen auch im Abschwung weiter — zuletzt über den Revolver vorfinanziert, weil das Management die eigene Aktie für zu billig hält.
3Bewertung: AAQS 10 zum Branchen-Discount
Paycom Aktienanalyse: 19,5 % durchschnittliches Umsatzwachstum über fünf Jahre, 22 % Nettomarge — die Qualität ist ungebrochen, nur das Multiple hat sich halbiert.
12 Mrd. USD Marktkapitalisierung für gut 1 Mrd. EBITDA: Das 18-Fache der Gewinne für volle 10 von 10 AAQS-Punkte. Vor drei Jahren kostete dieselbe Firma das 60-Fache. Das Wachstum hat sich normalisiert (8–9 % wiederkehrend), aber die Gewinnqualität ist höher denn je.
Renditerechnung: ~5 % kombinierte Ausschüttungsrendite (Dividende + Rückkäufe), 8–9 % Umsatzwachstum mit Margenhebel ergibt zweistelliges Gewinnwachstum je Aktie, plus Neubewertungspotenzial. Zusammen: rund 21 % Renditeerwartung pro Jahr.
Paycom Aktienanalyse: Der Eulerpool Fair Value zeigt die Lücke zwischen Gewinnpfad und Kurs seit dem SaaS-Derating.
4Risiken
Beschäftigung ist der Treibstoff: Paycom verdient pro abgerechnetem Mitarbeiter. Eine US-Rezession mit Stellenabbau träfe den Umsatz direkt — das ist die zyklische Komponente hinter dem Abo-Modell.
Wachstum unter 10 %: Sollte das Neukundengeschäft nicht wieder anziehen, bleibt Paycom ein Margen-, kein Wachstumswert. Die Guidance-Historie der letzten Quartale (zweimal angehoben) spricht dagegen, aber der Beweis steht aus.

Das war die kostenlose Vorschau
Unlock. Premium
kostenlos testen.
Die vollständige Paycom-Analyse inkl. Renditeerwartung und Kaufempfehlung — 7 Tage gratis.
Alle Aktienanalysen — Fair Value, AAQS, klare Kaufempfehlung
Monatliche Kauflisten & Depots — was wir selbst kaufen
Paycom kaufen, halten oder verkaufen — unsere klare Einschätzung
7 Tage gratis · danach 290 €/Jahr · jederzeit kündbar
26,8 %
Rendite p.a. seit 2010
100.000+
Mitglieder
Bereits Mitglied? Einloggen
