


Novo Nordisk Update: KGV 12 — Big Pharma zum Ausverkaufspreis
69 % unter dem Hoch, KGV 13 statt historisch 25: Der Markt bepreist Novo Nordisk wie einen Konzern ohne Zukunft. Dabei wächst der GLP-1-Markt bis 2030 auf 150 Mrd. Dollar, die Wegovy-Pille öffnet den Massenmarkt und der Konsens sieht 2030 Rekordgewinne. Kaufenswert mit rund 15 % Renditeerwartung pro Jahr.
Novo Nordisk Update: KGV 12 — Big Pharma zum Ausverkaufspreis Aktie und Aktienanalyse
- Hauptsitz
- Dänemark
- Sektor
- Gesundheit
- Industrie
- Pharma (GLP-1)
- Kurs
- 315 DKK
- Marktkapitalisierung
- 1.202 Mrd. DKK (~161 Mrd. EUR)
- Vom Hoch (Juni 2024)
- −69 %
- KGV (laufend)
- ~13
- KGV 10J-Schnitt
- ~25
- Dividendenrendite
- ~3,7 %
- Eigenkapitalrendite
- 53 %
- AAQS
- 9 von 10
- Datum
- 08.11.2026
- Datum
- 08.11.2026
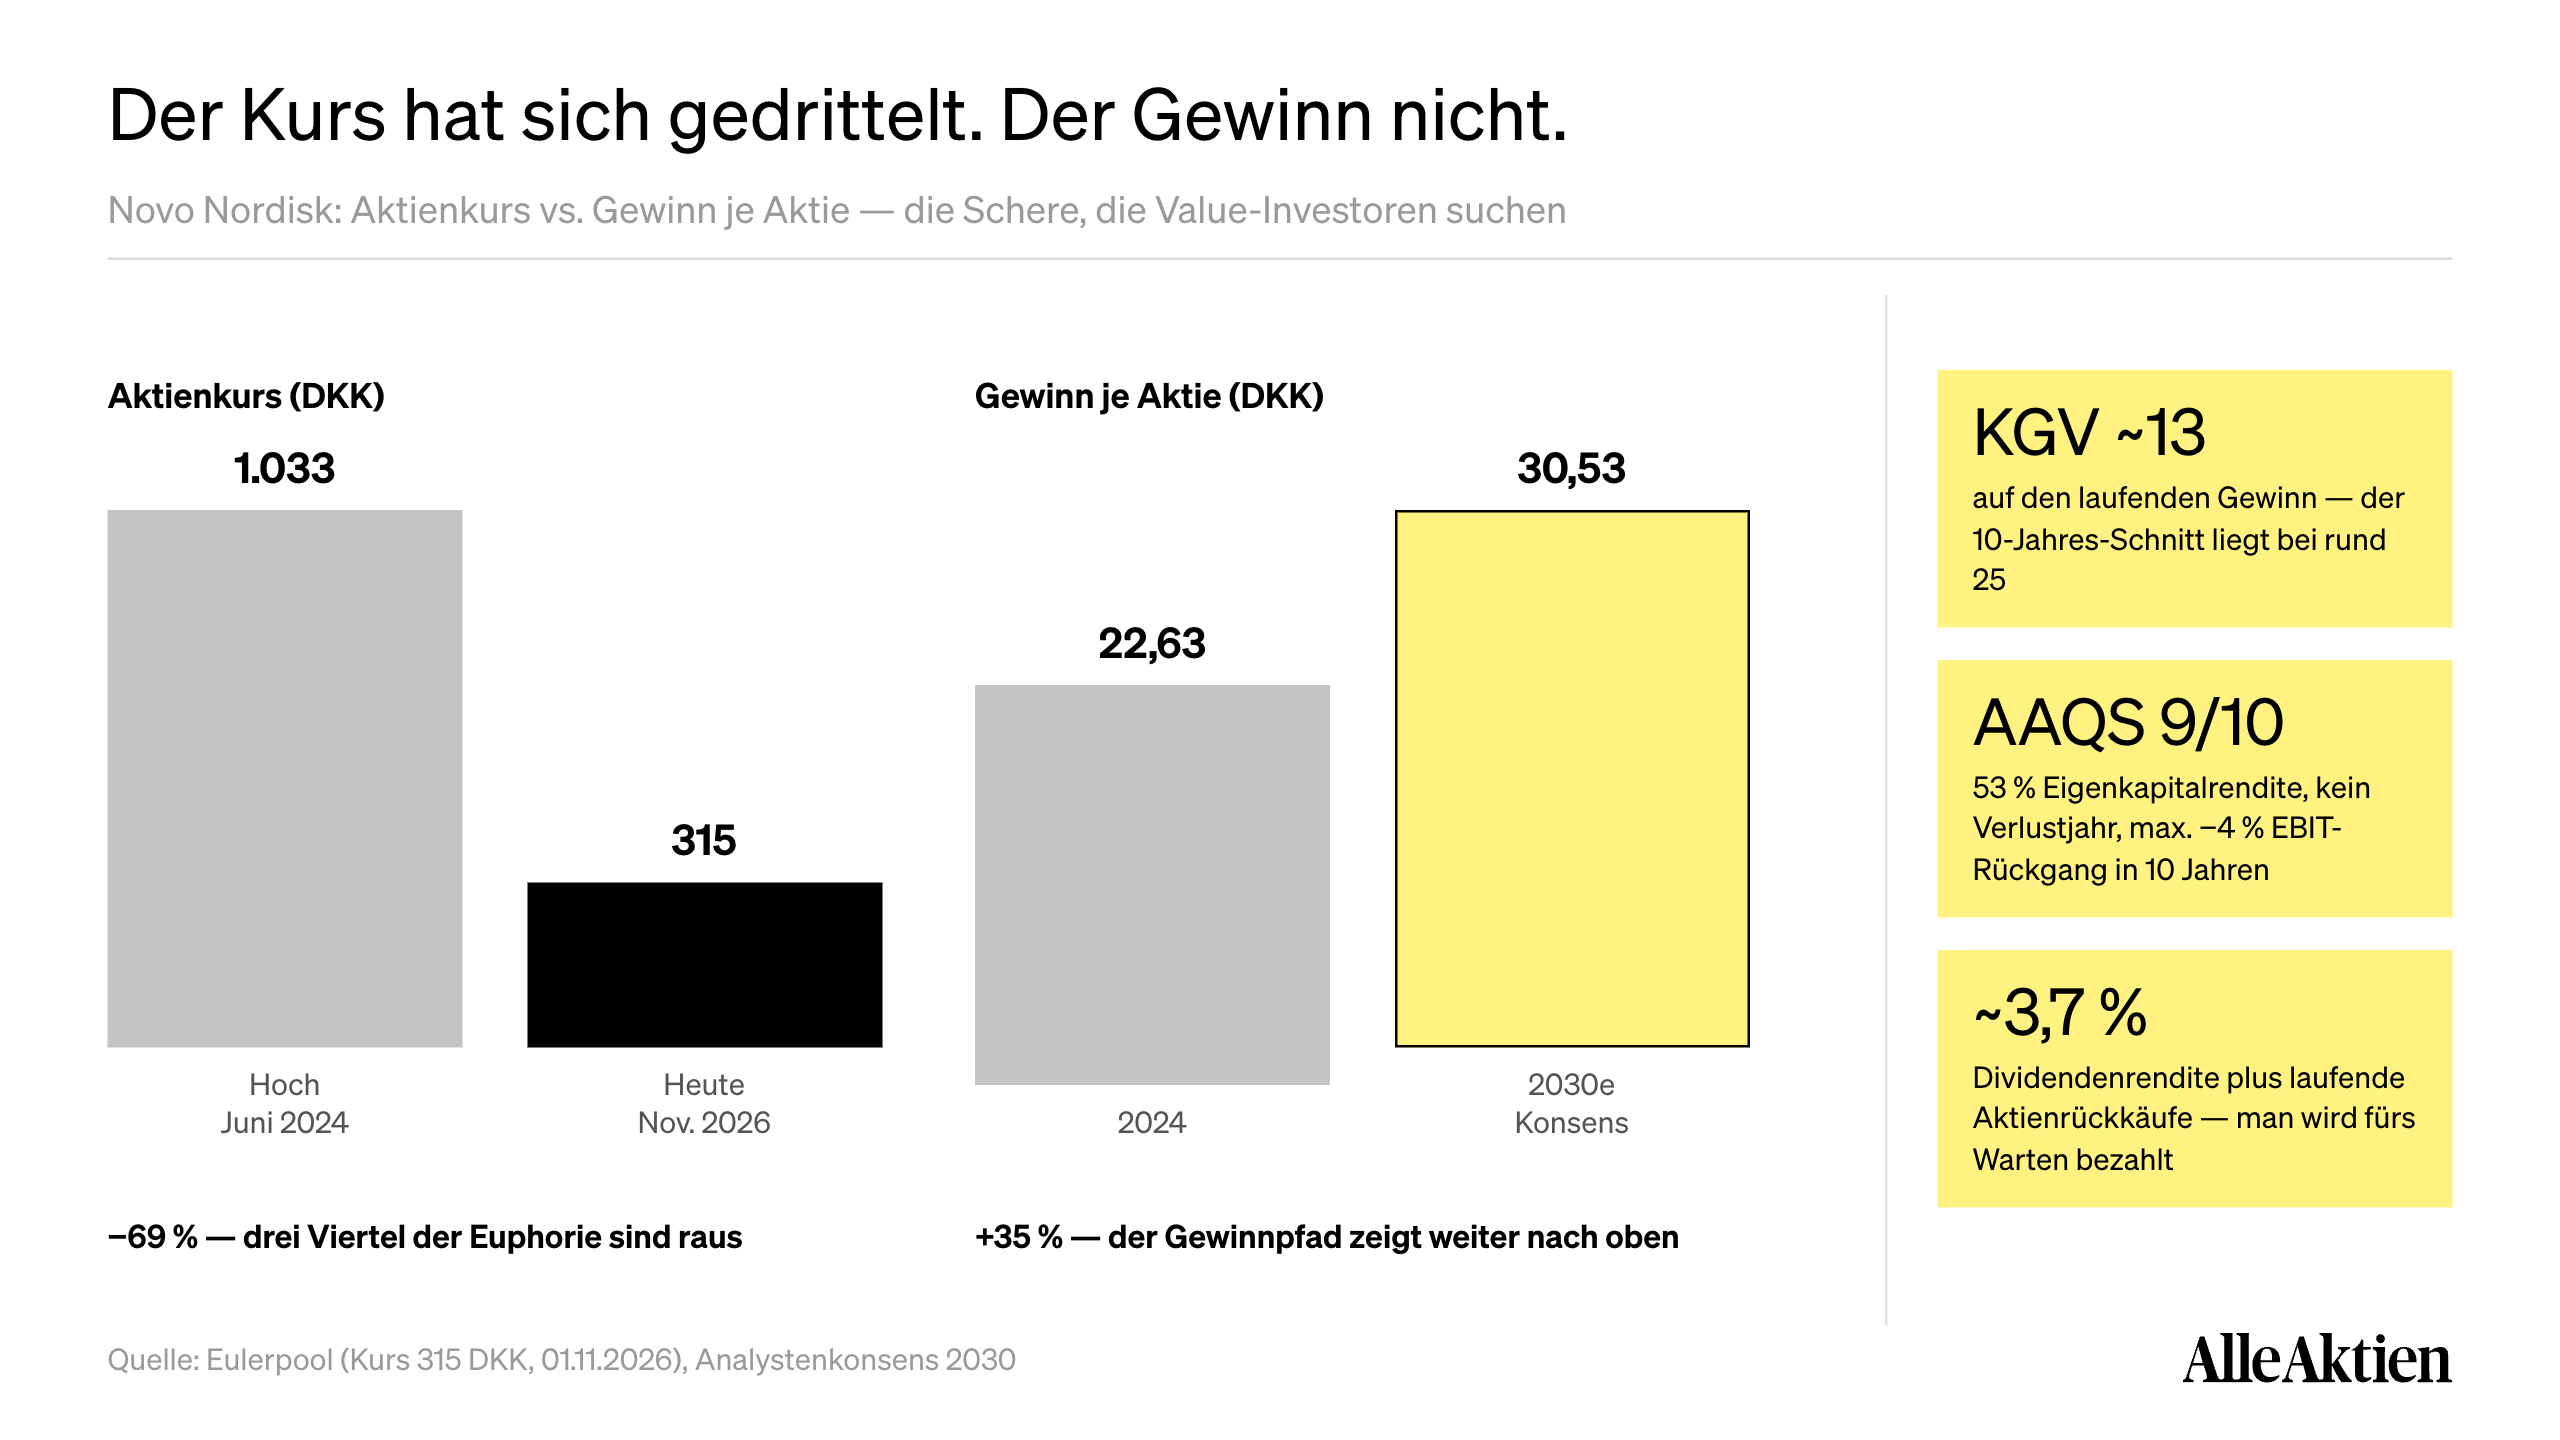
Novo Nordisk kostet heute ein Drittel des Hochs — bei einem KGV von 13 statt historisch 25. Der Markt bepreist den GLP-1-Pionier wie einen Pharmakonzern ohne Zukunft: 69 % unter dem Hoch, günstiger als in jeder Phase des letzten Jahrzehnts. Dabei erwartet selbst der vorsichtige Konsens bis 2030 wieder Rekordgewinne.
Das Übergangsjahr 2026 ist real — aber eingepreist ist eine Dauerkrise. US-Preisdruck bei Wegovy, Lilly-Konkurrenz, Restrukturierung: Der Gewinn sinkt 2026 um rund 8 %. Ab 2027 drehen die Treiber — Wegovy-Pille, neue Kapazitäten, 8 Mrd. DKK Kostensenkung und ein Milliardenmarkt, der sich bis 2030 nochmals verdoppelt.
Die Wegovy-Pille ist der unterschätzte Produktstart des Jahres. Die erste Abnehm-Pille auf GLP-1-Basis ist in den USA und Großbritannien gestartet — mit 660.000 britischen Verschreibungen in zehn Wochen. Analysten erwarten allein im dritten Quartal rund 4,6 Mrd. DKK Pillen-Umsatz. Keine Kühlkette, keine Spritze: Die Pille öffnet den Massenmarkt.
Qualität wie eh und je: AAQS 9 von 10, 53 % Eigenkapitalrendite, Netto-Cash-nahe Bilanz. In zehn Jahren fiel das EBIT nie um mehr als 4 %. Die Krise ist eine Bewertungs- und Erwartungskrise, keine Qualitätskrise — und man wird mit 3,7 % Dividendenrendite plus Rückkäufen fürs Warten bezahlt.
Kaufenswert mit einer Renditeerwartung von rund 15 % pro Jahr. 6 % Free-Cashflow-Rendite plus rund 9 % erwartetes Gewinnwachstum ab der gedrückten 2026er-Basis. Dazu die Gratis-Option: Jede Rückkehr des KGV Richtung 18 bis 20 würde die Rendite in Richtung 25 % pro Jahr heben.
1Die Lage: Vom teuersten Konzern Europas zum Pharma-Schnäppchen
Vor zweieinhalb Jahren war Novo Nordisk das wertvollste Unternehmen Europas und das Symbol des Abnehm-Booms. Heute ist die Aktie das Gegenteil: der meistgehasste Large Cap des Kontinents. Vom Hoch bei 1.033 dänischen Kronen im Juni 2024 ging es 69 % abwärts auf 315 Kronen — drei Viertel der Euphorie sind raus. Die Gründe sind bekannt und real: Eli Lilly hat mit Zepbound in den USA die Führung bei den Abnehmspritzen übernommen, der US-Nettopreis von Wegovy ist unter Druck, die Studiendaten zum Hoffnungsträger CagriSema enttäuschten, und der Kapitalmarkttag im September brachte eine Mittelfristprognose unter den Erwartungen.
Die Antwort des Konzerns ist ein kompletter Umbau: Seit August 2025 führt mit Mike Doustdar ein neuer CEO, rund 9.000 Stellen werden gestrichen (11 % der Belegschaft, gut 8 Mrd. DKK Jahresersparnis), das Portfolio wird auf die Kernchancen fokussiert. Und in Washington hat Novo Frieden gekauft: Die Vereinbarung mit der US-Regierung senkt ab 2027 die Listenpreise deutlich, öffnet dafür aber Medicare und Medicaid — Millionen zusätzlicher versicherter Patienten gegen niedrigere Preise pro Packung.
2Das Zahlenbild: Übergangsjahr 2026, Comeback ab 2027
Die Analysten-Schätzungen zeichnen ein klares Muster. 2026 ist das Übergangsjahr: Der Umsatz sinkt leicht auf rund 300 Mrd. DKK, der Gewinn je Aktie um etwa 8 % auf 21,50 DKK — US-Preisdruck und Restrukturierungskosten fressen das Mengenwachstum. Ab 2027 dreht das Bild: 2028 rund 23,84 DKK Gewinn je Aktie, 2029 27,20, 2030 30,53 — ein neues Allzeithoch, rund 9 % Wachstum pro Jahr ab der gedrückten Basis. Zur Einordnung: Auf diesen 2030er-Konsens zahlt man heute ein KGV von gut 10.

Das war die kostenlose Vorschau
Unlock. Premium
kostenlos testen.
Die vollständige Novo Nordisk Update: KGV 12 — Big Pharma zum Ausverkaufspreis-Analyse inkl. Renditeerwartung und Kaufempfehlung — 7 Tage gratis.
Alle Aktienanalysen — Fair Value, AAQS, klare Kaufempfehlung
Monatliche Kauflisten & Depots — was wir selbst kaufen
Novo Nordisk Update: KGV 12 — Big Pharma zum Ausverkaufspreis kaufen, halten oder verkaufen — unsere klare Einschätzung
7 Tage gratis · danach 290 €/Jahr · jederzeit kündbar
26,8 %
Rendite p.a. seit 2010
100.000+
Mitglieder
Bereits Mitglied? Einloggen
