


Microsoft Aktienanalyse Update: Azure ist jetzt das größte Geschäft und beschleunigt auf +48 %
Microsoft weist Azure erstmals absolut aus: 33,2 Mrd. USD im Quartal, +48 %, mit Beschleunigung auf 49–50 % in der Guidance. Dazu 677 Mrd. USD Auftragsbestand (+73 %) und verdoppelter Capex — vollständig aus dem Cashflow bezahlt. Nach +36 % Kursanstieg bleibt Microsoft kaufenswert mit rund 17 % Renditeerwartung pro Jahr.
Microsoft Aktie und Aktienanalyse
- Hauptsitz
- Vereinigte Staaten von Amerika
- Sektor
- Technologie
- Industrie
- Software & Cloud
- Kurs
- ≈553 USD
- Marktkapitalisierung
- 4,1 Bio. USD
- Umsatz Q1 FY2027
- 92,3 Mrd. USD (+19 %)
- Azure Q1
- 33,2 Mrd. USD (+48 %)
- RPO (Auftragsbestand)
- 677 Mrd. USD (+73 %)
- Capex Q1
- 39,4 Mrd. USD
- EPS FY2027e
- 19,75 USD
- KGVe FY2027
- ~28
- AAQS
- 10 von 10
- Datum
- 05.11.2026
- Datum
- 05.11.2026
Das stärkste Quartal der KI-Ära — und diesmal steigt die Aktie. Umsatz +19 %, operativer Gewinn +21 %, Azure +48 %. Während Alphabet und Amazon für ihre Rekordquartale abgestraft wurden, legte Microsoft nachbörslich 4 % zu. Der Unterschied: Microsoft zeigt, wie sich die KI-Rechnung bezahlt macht.
Azure ist erstmals Microsofts größtes Geschäft — mit 33,2 Mrd. USD im Quartal. Zum ersten Mal weist Microsoft die Azure-Umsätze absolut aus. Sie wachsen mit 48 % und sollen laut Guidance auf 49–50 % beschleunigen. CFO Amy Hood: Die Nachfrage übersteigt weiterhin das Angebot.
677 Mrd. USD Auftragsbestand: +73 % in einem Jahr. Wie bei Oracle gilt: Das Wachstum der nächsten Jahre ist unterschrieben, nicht erhofft. Anders als bei Oracle ist es vollständig aus dem laufenden Cashflow finanziert — bei 45,9 Mrd. USD operativem Quartalsgewinn.
Die OpenAI-Optik: +32 % ausgewiesenes Gewinnwachstum sind ehrliche +18 %. Im Vorjahr drückte der OpenAI-Verlustanteil von 3,1 Mrd. USD den Gewinn, jetzt liefert die restrukturierte Beteiligung ein kleines Plus. Bereinigt um beide Effekte wuchs der Gewinn je Aktie um 18 % — exzellent, aber eine andere Zahl als die Schlagzeile.
Kaufenswert mit rund 17 % Renditeerwartung pro Jahr. Nach +36 % seit unserem Oktober-Update ist die Renditeerwartung von 24 auf rund 17 % gesunken. Das 28-Fache der FY2027-Gewinne für 21 % Gewinnwachstum pro Jahr — Microsoft bleibt kaufenswert, ist aber nicht mehr der günstigste Hyperscaler.
1Vom Zweifelsfall zum Liebling in einem Jahr
In unserem Oktober-Update notierte Microsoft 28 % unter dem Hoch. Der Markt zweifelte an der Capex-Disziplin, am OpenAI-Verhältnis, an der Nachhaltigkeit des Azure-Wachstums.
Zwölf Monate und 36 % Kursanstieg später beantwortet dieses Quartal alle drei Fragen auf einmal. Azure beschleunigt, die OpenAI-Beteiligung ist restrukturiert und liefert erstmals einen Gewinnbeitrag, und der Auftragsbestand wächst schneller als der Capex.
Am 28. Oktober meldete Microsoft 92,3 Mrd. USD Umsatz, plus 19 % — die höchste Wachstumsrate eines ersten Geschäftsquartals seit Jahren. Der operative Gewinn stieg um 21 % auf 45,9 Mrd. USD. Die Aktie legte nachbörslich rund 4 % zu, auf etwa 553 USD.
2Was gibt es Neues? Das Zahlenwerk im Detail
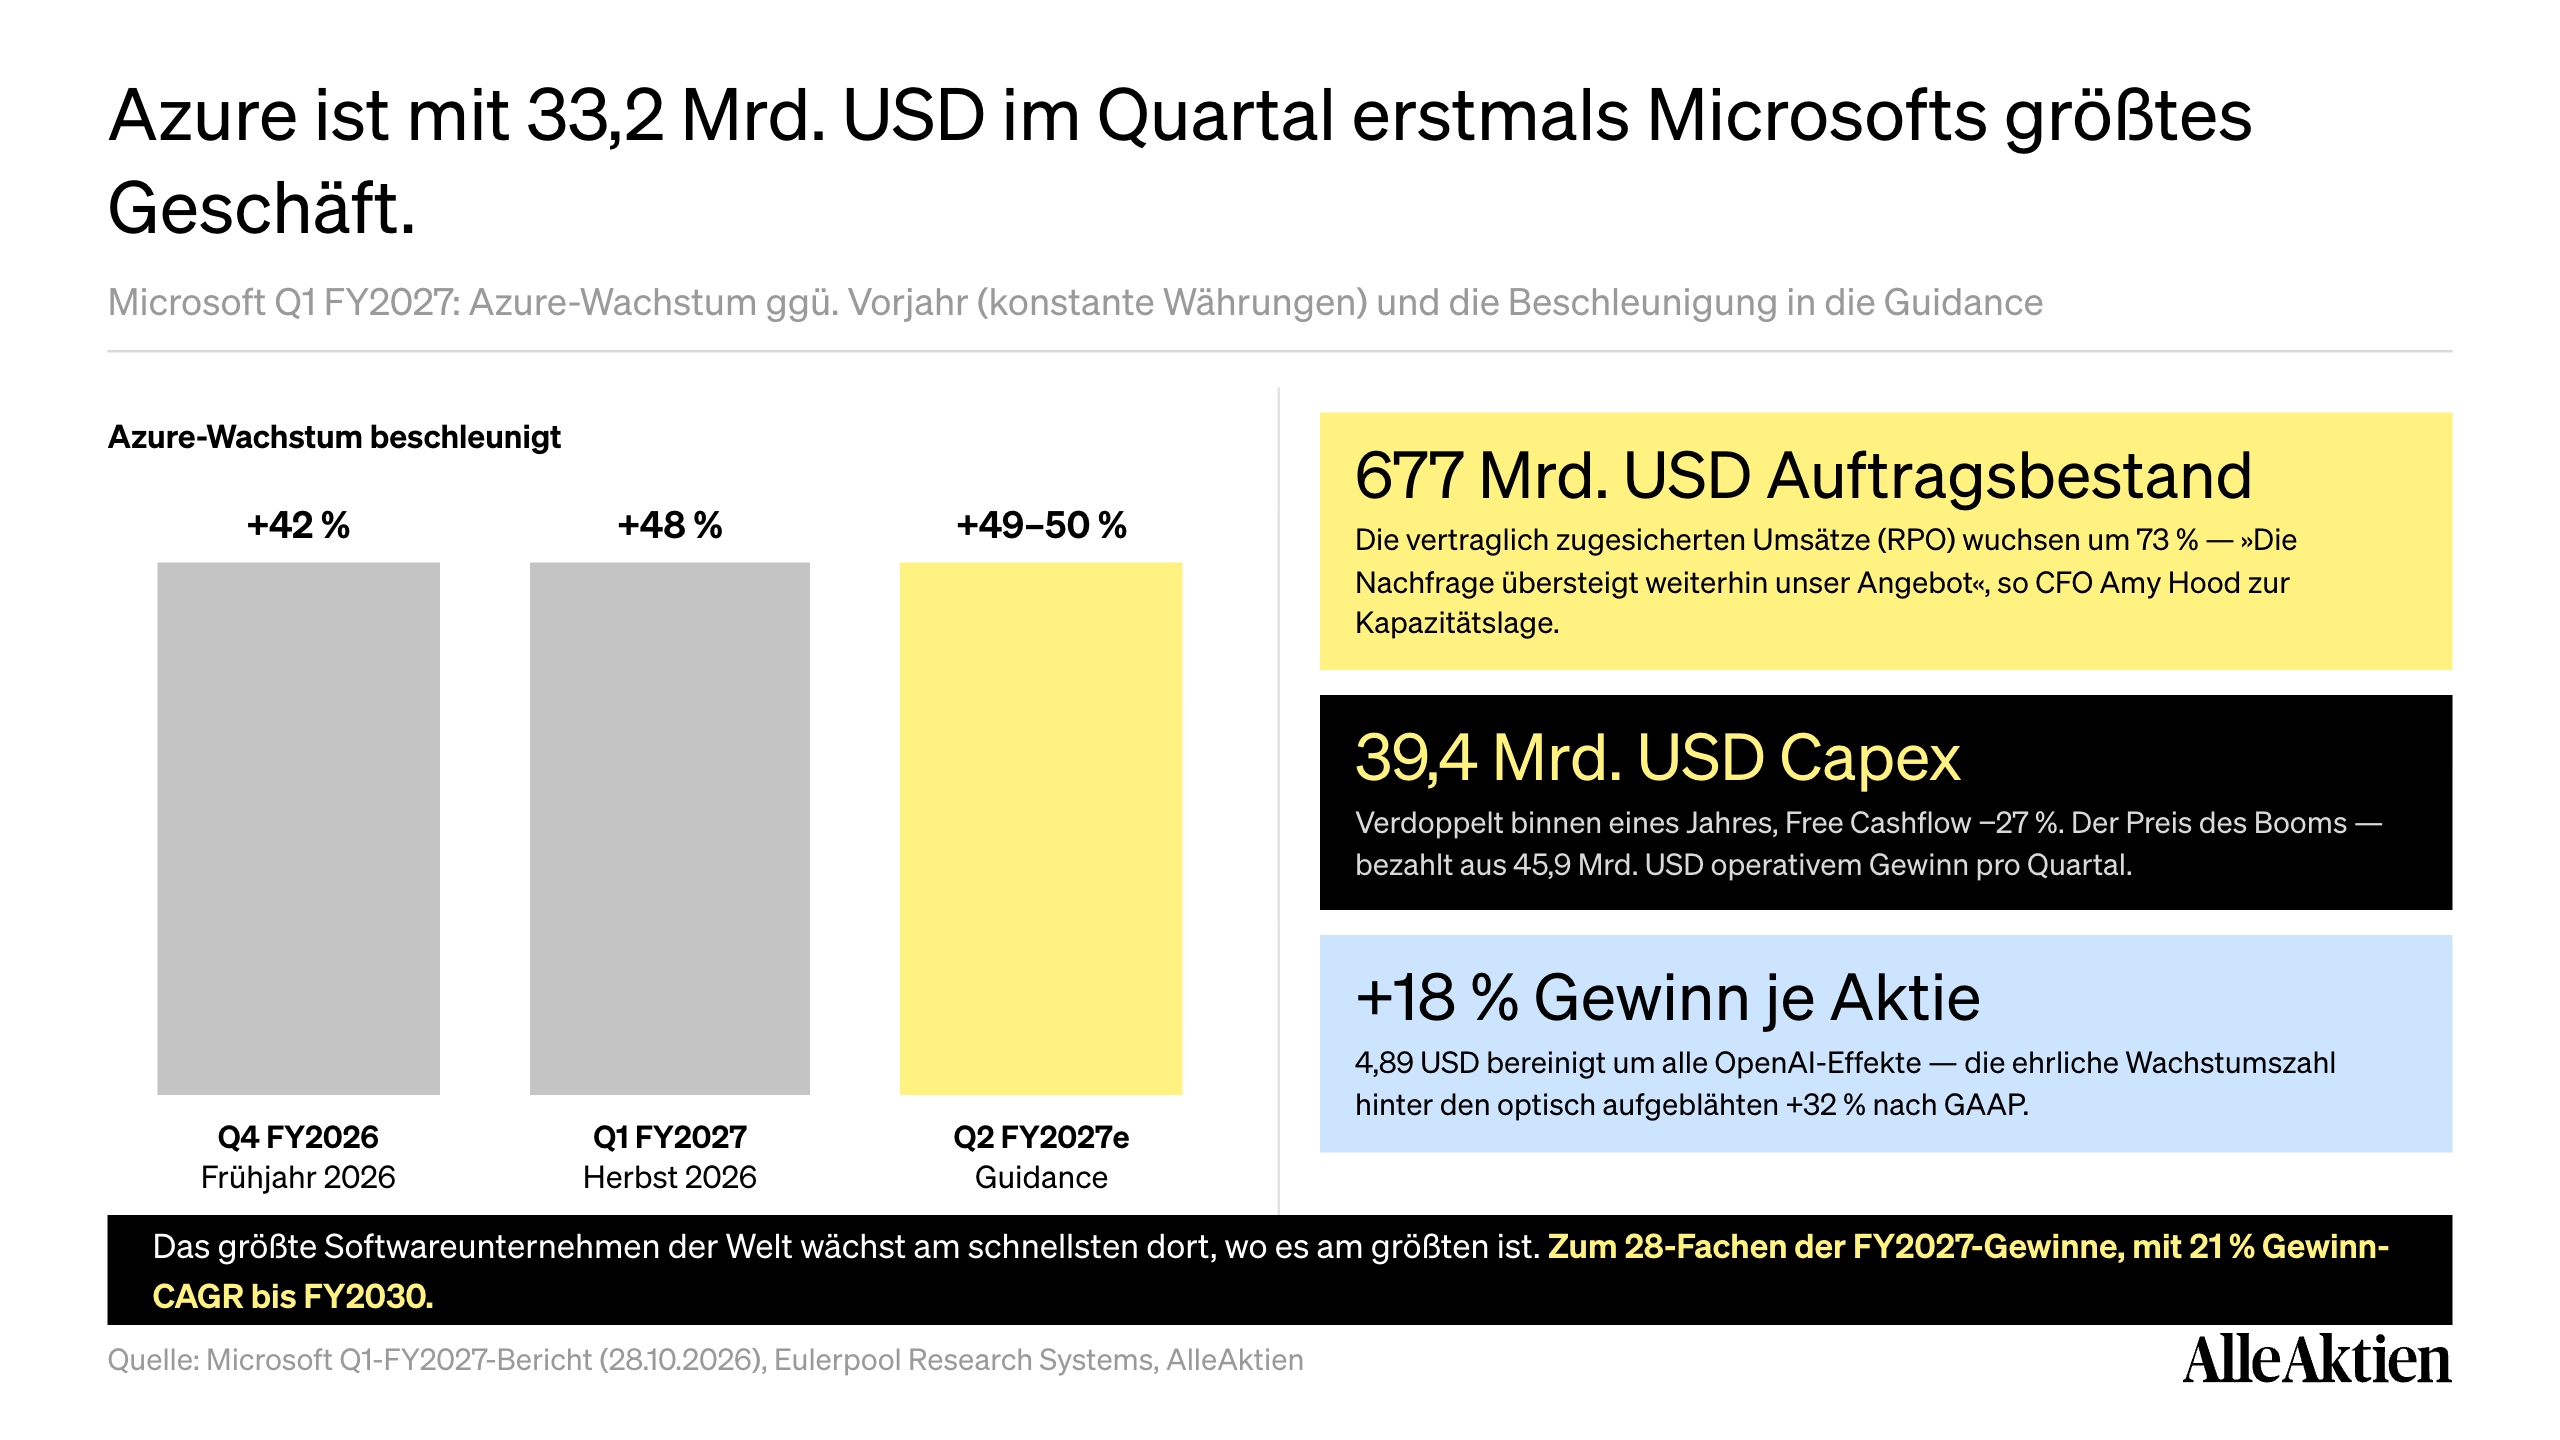
Azure tritt aus dem Schatten. Jahrelang versteckte Microsoft die Azure-Umsätze in der Sammelposition „Intelligent Cloud“. Mit der neuen Segmentstruktur weist der Konzern sie erstmals aus: 33,2 Mrd. USD im Quartal, plus 48 % — deutlich über dem Konsens von rund 32,5 Mrd.
Damit ist Azure offiziell das größte Einzelgeschäft des Konzerns, vor Office und Windows. Und es beschleunigt: Für das laufende Quartal stellt das Management 49–50 % Wachstum in Aussicht, während der Konsens bei 45 % lag.
Die Microsoft Cloud insgesamt erreichte 63,9 Mrd. USD Umsatz, plus 30 %. Microsoft 365 Commercial wuchs um 17 %, die Suchwerbung um 12 %. Einzig das Windows-OEM-Geschäft schrumpfte um 22 % — der Nachlauf des ausgelaufenen Windows-10-Supports, verschmerzbar und erwartet.
Der Preis des Booms: 39,4 Mrd. USD Capex in einem Quartal, eine Verdopplung gegenüber dem Vorjahr. Der Free Cashflow sank um 27 %. Der Unterschied zu Oracle: Microsoft finanziert das aus 45,9 Mrd. USD operativem Quartalsgewinn, ohne einen Dollar neuer Schulden.

Das war die kostenlose Vorschau
Unlock. Premium
kostenlos testen.
Die vollständige Microsoft-Analyse inkl. Renditeerwartung und Kaufempfehlung — 7 Tage gratis.
Alle Aktienanalysen — Fair Value, AAQS, klare Kaufempfehlung
Monatliche Kauflisten & Depots — was wir selbst kaufen
Microsoft kaufen, halten oder verkaufen — unsere klare Einschätzung
7 Tage gratis · danach 290 €/Jahr · jederzeit kündbar
26,8 %
Rendite p.a. seit 2010
100.000+
Mitglieder
Bereits Mitglied? Einloggen
