


Meta Aktienanalyse Update: Der 9,9-Mrd.-Rechtsposten verdeckt ein Rekordquartal
Meta wächst 26 % und meldet trotzdem −37 % operativen Gewinn: Eine einmalige Rechtskosten-Rückstellung über 9,9 Mrd. USD verzerrt die Optik. Dahinter: +14 % Preis je Anzeige, erstmals negative Free Cashflows und die Class-C-Aktiendividende ab Januar. Kaufenswert mit 20,6 % Renditeerwartung pro Jahr.
Meta Aktie und Aktienanalyse
- Hauptsitz
- Vereinigte Staaten von Amerika
- Sektor
- Technologie
- Industrie
- Social Media & Digitalwerbung
- Kurs
- 642,37 USD
- Marktkapitalisierung
- 1,6 Bio. USD
- Umsatz Q3 2026
- 64,6 Mrd. USD (+26 %)
- Op. Gewinn Q3
- 13,0 Mrd. USD (−37 %)
- Einmal-Rechtsposten
- 9,9 Mrd. USD
- Capex 2026e
- 135–145 Mrd. USD
- EPS 2027e
- 34,01 USD
- KGVe 2027
- ~19
- AAQS
- 10 von 10
- Datum
- 04.11.2026
- Datum
- 04.11.2026
+26 % Umsatz, −37 % operativer Gewinn: Dieses Quartal versteht man nur mit einer Zahl. 9,9 Mrd. USD einmalige Rechtskosten-Rückstellung. Ohne sie wäre der operative Gewinn zweistellig gewachsen. Zwei Wochen nach den Zahlen vom 21. Oktober ordnen wir ein, was wirklich bleibt — jetzt, wo alle Hyperscaler berichtet haben.
Der Werbemotor läuft auf Rekordniveau. 10 % mehr Anzeigen-Impressionen und 14 % höhere Preise je Anzeige. KI-Targeting verkauft dieselbe Werbefläche immer teurer — das ist die reinste Form von Preismacht, die es an der Börse zu kaufen gibt.
Die Bilanz dreht: erstmals netto verschuldet, Free Cashflow negativ, null Rückkäufe. Capex 2026 liegt bei 135–145 Mrd. USD, für 2027 kündigt Meta „deutlich mehr“ an. Die KI-Wette wird jetzt sichtbar aus der Substanz finanziert — und bald mit einer neuen Währung: stimmrechtslosen Class-C-Aktien.
Class-C-Aktiendividende: faktisch ein 2-für-1-Split, strategisch ein Finanzierungswerkzeug. Ab dem 19. Januar 2027 erhält jeder Aktionär je Aktie eine stimmrechtslose Class-C-Aktie. Zuckerberg zementiert die Kontrolle und schafft sich eine Akquisitions- und Vergütungswährung, die sein Stimmgewicht nie verwässert.
Kaufenswert mit rund 20,6 % Renditeerwartung pro Jahr. Das 19-Fache der 2027er-Gewinne für rund 17 % Gewinnwachstum pro Jahr, 3,6 Mrd. Nutzer täglich und die beste Werbe-Monetarisierung der Branche. Ab 2027 sinken zudem erstmals die Reality-Labs-Verluste.
1Zwei Wochen danach: Warum wir jetzt schreiben
Meta eröffnete am 21. Oktober als erster der großen Tech-Konzerne die Berichtssaison. Erst jetzt, nach den Zahlen von Alphabet, Microsoft und Amazon, lässt sich das Quartal richtig einordnen.
Denn alle vier erzählen dieselbe Geschichte: Capex rauf, Cashflow runter, KI um jeden Preis. Aber nur Meta hat kein Cloud-Geschäft, das die neuen Rechenzentren direkt an zahlende Kunden vermietet.
Microsoft baut für 677 Mrd. USD unterschriebene Aufträge, Alphabet für 561 Mrd., Amazon für eine AWS-Run-Rate von 184 Mrd. Meta baut — für sich selbst. Das macht die Investitionswelle riskanter. Und genau deshalb lohnt der genaue Blick auf das, was der Werbemotor dafür liefert.
2Was gibt es Neues? Das Zahlenwerk im Detail
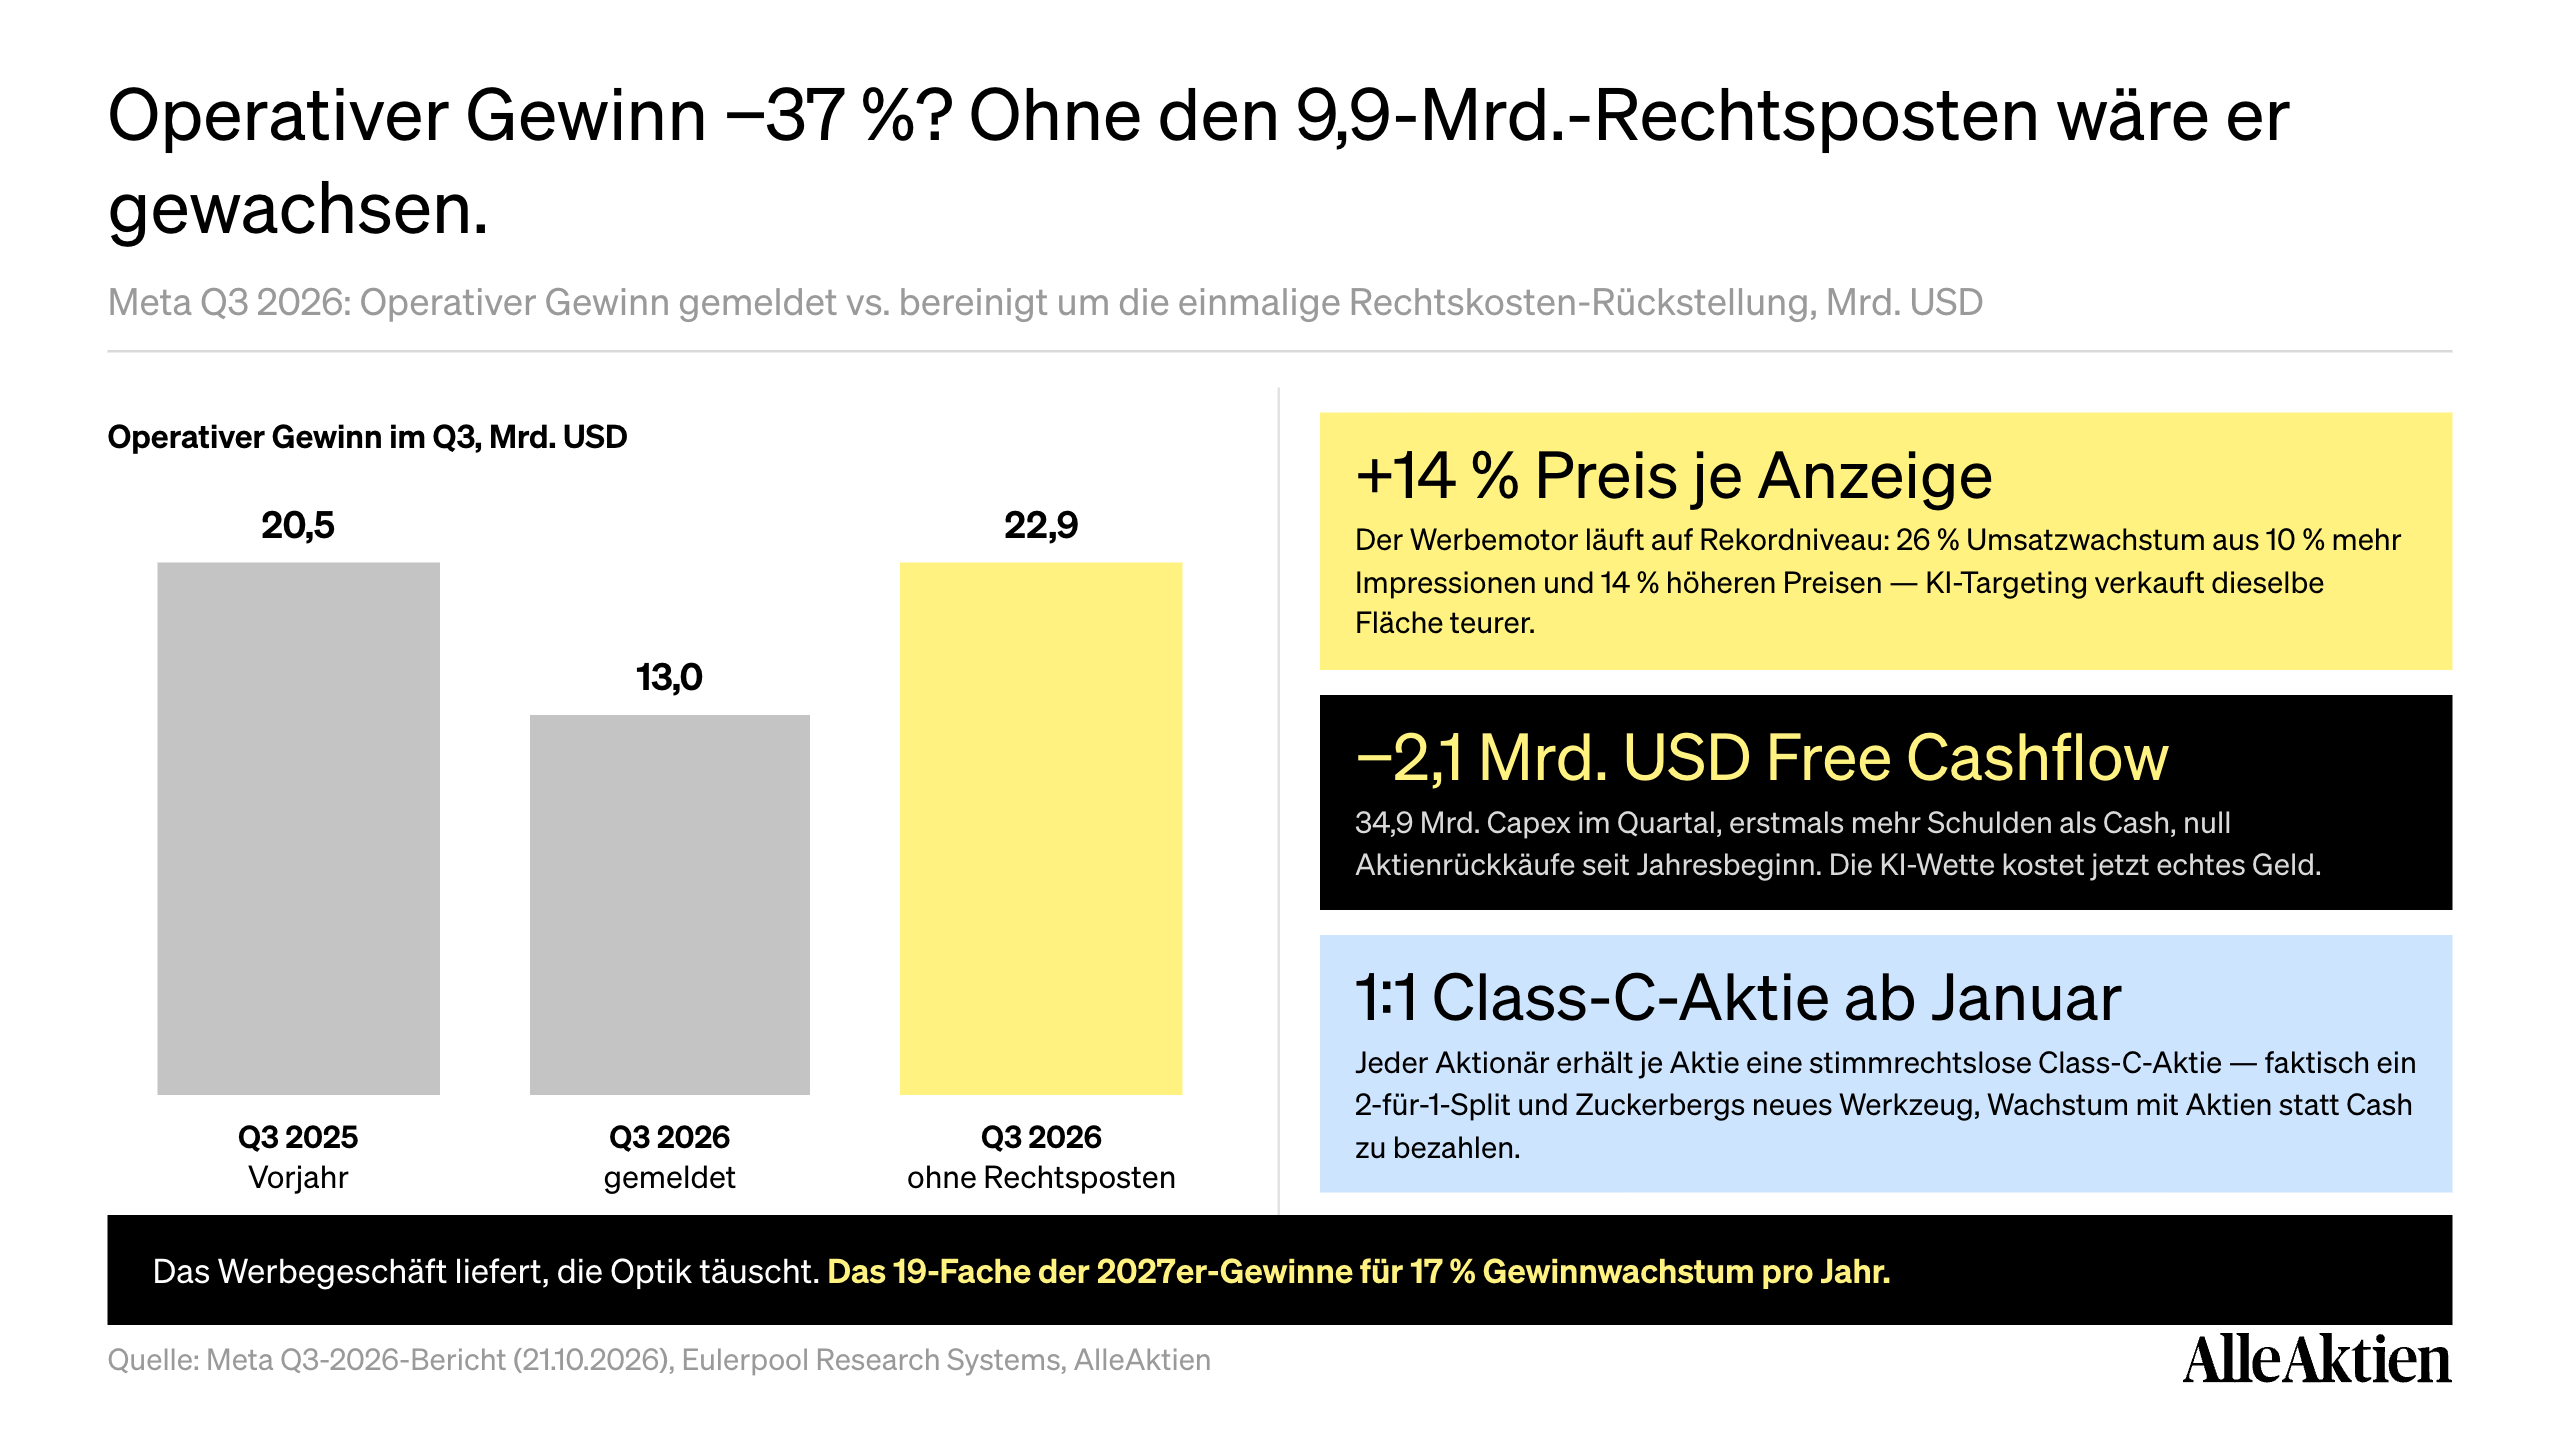
Der Umsatz: 64,6 Mrd. USD, plus 26 %. Das ist das schnellste Wachstum seit mehr als zwei Jahren — und es kommt aus beiden Hebeln gleichzeitig: 10 % mehr Anzeigen-Impressionen, 14 % höhere Preise je Anzeige. 3,64 Mrd. Menschen nutzen Metas Apps täglich.
Der Gewinn: verzerrt durch einen Rechtsposten. In den Verwaltungskosten steckt eine einmalige Rückstellung von 9,9 Mrd. USD für die Beilegung von Rechtsstreitigkeiten. Sie drückte den operativen Gewinn auf 13,0 Mrd. USD, minus 37 %. Ohne den Posten: 22,9 Mrd. USD — ein Plus von rund 12 %.
Auch der Vorjahresvergleich beim Nettogewinn taugt nichts: Im Q3 2025 hatte ein Steuer-Einmaleffekt die Steuerquote auf 87 % getrieben und den Gewinn je Aktie auf 1,05 USD gedrückt. Die jetzt ausgewiesenen 3,83 USD je Aktie (+264 %) sind genauso Optik wie die −37 % beim operativen Ergebnis. Beide Jahre brauchen die Bereinigungsbrille.

Das war die kostenlose Vorschau
Unlock. Premium
kostenlos testen.
Die vollständige Meta-Analyse inkl. Renditeerwartung und Kaufempfehlung — 7 Tage gratis.
Alle Aktienanalysen — Fair Value, AAQS, klare Kaufempfehlung
Monatliche Kauflisten & Depots — was wir selbst kaufen
Meta kaufen, halten oder verkaufen — unsere klare Einschätzung
7 Tage gratis · danach 290 €/Jahr · jederzeit kündbar
26,8 %
Rendite p.a. seit 2010
100.000+
Mitglieder
Bereits Mitglied? Einloggen
