


MercadoLibre Update: Amazon und PayPal Lateinamerikas in einer Aktie
Der Umsatz wächst 46 %, der Kurs fällt 28 %: Das Investitionsjahr 2026 verdeckt eine Gewinn-Vervierfachung bis 2030. Marktplatz-Monopol plus die größte Neobank Lateinamerikas — kaufenswert mit rund 22,8 % Renditeerwartung pro Jahr.
MercadoLibre Update: Amazon und PayPal Lateinamerikas in einer Aktie Aktie und Aktienanalyse
- Hauptsitz
- Uruguay / Argentinien
- Sektor
- E-Commerce & Fintech
- Kurs
- 1.662 USD
- Marktkapitalisierung
- 85,8 Mrd. USD
- Vom 52-Wochen-Hoch
- −28 %
- Umsatz 2026e
- 41,8 Mrd. USD (+46 %)
- Gewinn je Aktie 2026e
- 38,18 USD
- Gewinn je Aktie 2030e
- 129,76 USD (Konsens)
- KGV auf 2030e
- ~13
- Datum
- 12.11.2026
- Datum
- 12.11.2026
Zwei Monopole in einer Aktie: der Amazon und der PayPal Lateinamerikas. Mercado Libre dominiert den E-Commerce in Brasilien, Mexiko und Argentinien — und Mercado Pago ist auf dem Weg, die größte Digitalbank der Region zu werden. Beide Geschäfte verstärken sich gegenseitig: Jeder Handelskunde wird zum Bankkunden.
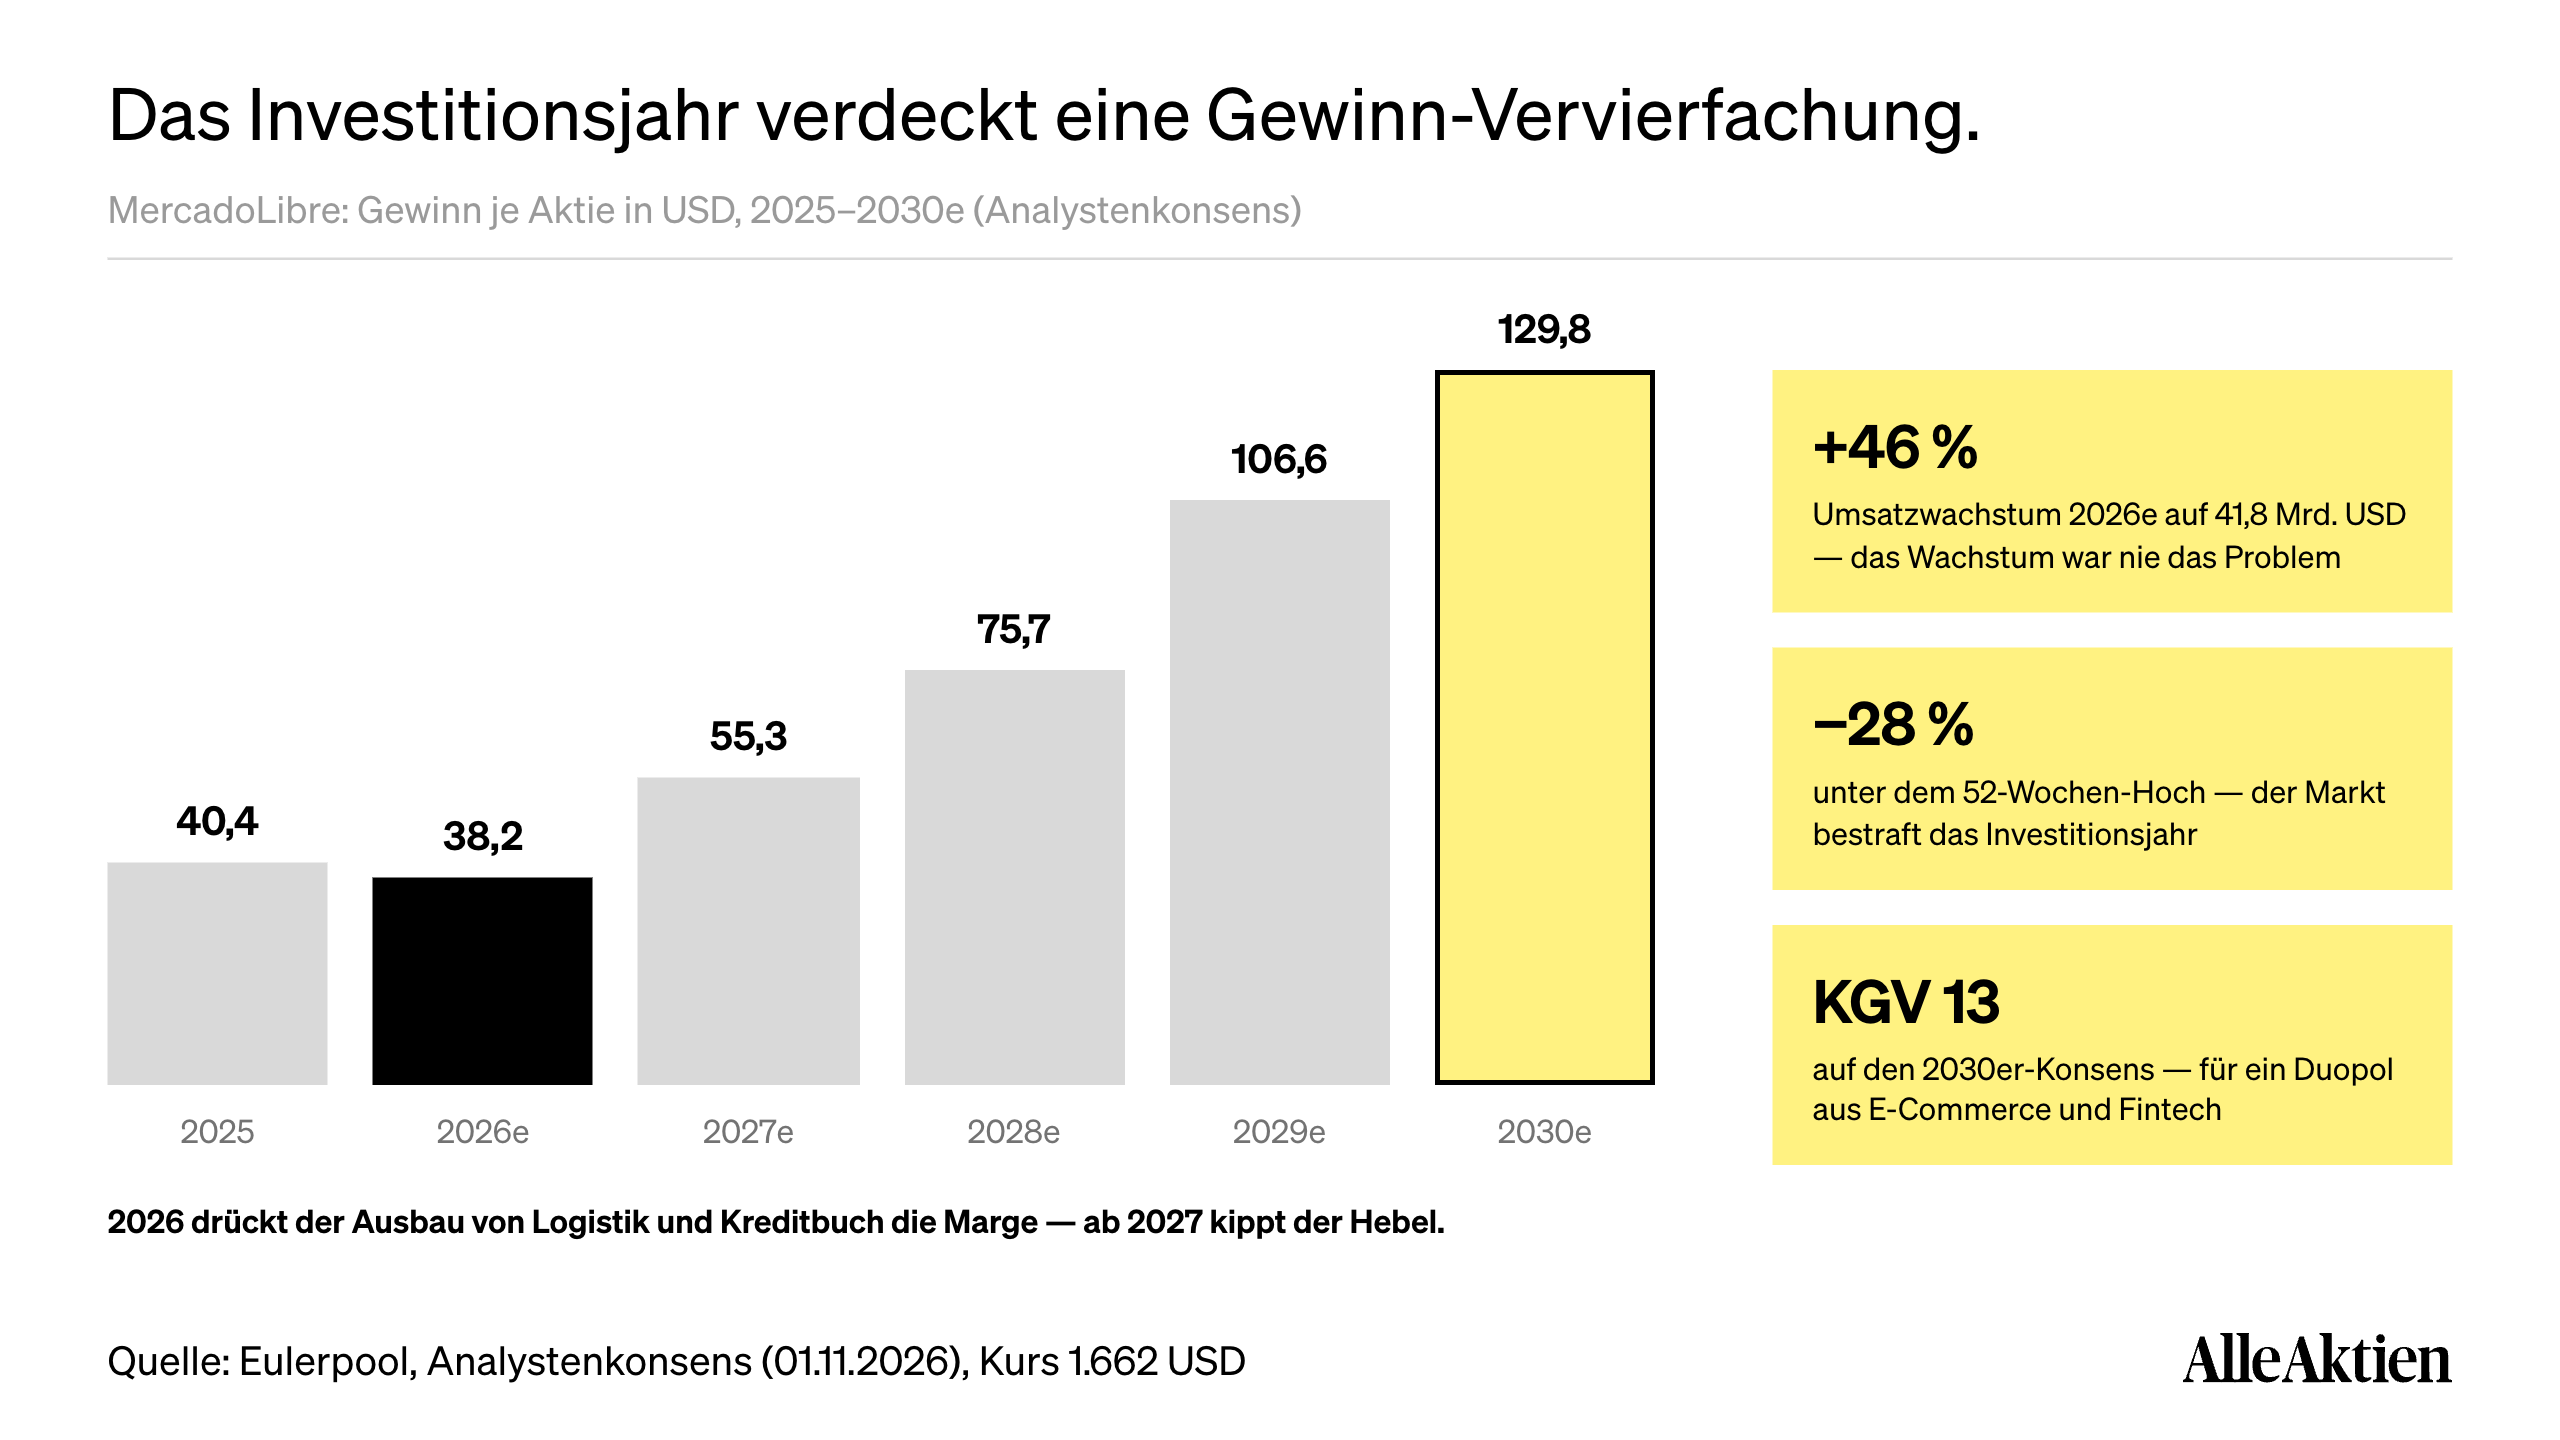
Der Umsatz wächst 46 % — der Kurs fällt 28 %. Das ist die Gelegenheit. 2026 ist ein bewusstes Investitionsjahr: Logistikausbau, Mexiko-Offensive, Kreditbuch. Die Marge sinkt, der Gewinn tritt auf der Stelle — und der Markt bestraft es, als wäre das Wachstum gebrochen. Ist es nicht: 41,8 Mrd. Dollar Umsatz, 46 % mehr als im Vorjahr.
Ab 2027 kippt der Hebel: Der Konsens sieht die Gewinn-Vervierfachung bis 2030. 38 Dollar Gewinn je Aktie 2026, dann 55, 76, 107, 130 Dollar bis 2030. Wenn die Investitionen in Logistik und Fintech skalieren, fällt der Gewinn-Hebel zurück auf die alte Spur — auf den 2030er-Konsens zahlt man heute ein KGV von 13.
Der Burggraben ist die Logistik, die niemand nachbauen will. Ein eigenes Liefernetz über einen Kontinent mit schwieriger Infrastruktur: über 90 % der Pakete laufen durch Mercado Envíos, die Mehrheit mit Zustellung binnen 48 Stunden. Amazon hat sich an Lateinamerika die Zähne ausgebissen — die Lücke ist zu groß geworden.
Kaufenswert mit einer Renditeerwartung von rund 22,8 % pro Jahr. Rund 3 % Free-Cashflow-Rendite plus rund 20 % erwartetes Gewinnwachstum pro Jahr. Das Investitionsjahr 2026 ist der Grund, warum man den Wachstumsführer eines ganzen Kontinents 28 % unter dem Hoch bekommt.
1Die Lage: Der Markt verwechselt Investition mit Schwäche
MercadoLibre ist die seltene Aktie, die seit über zwei Jahrzehnten fast alles richtig macht — und trotzdem regelmäßig abgestraft wird, wenn das Management tut, was es am besten kann: investieren. Genau das passiert gerade. Der Kurs liegt mit 1.662 Dollar rund 28 % unter dem 52-Wochen-Hoch, weil 2026 die Marge drückt: Der Konzern baut das Logistiknetz aus, subventioniert die Mexiko-Expansion und lässt das Kreditbuch von Mercado Pago bewusst schneller wachsen als die Risikomodelle es bequem finden.
Dabei geht das eigentliche Geschäft durch die Decke: Rund 41,8 Mrd. Dollar Umsatz erwartet der Konsens für 2026 — 46 % mehr als im Vorjahr und mehr als doppelt so viel wie 2024. Am 4. November kamen die Q3-Zahlen (nach Produktionsschluss dieses Updates in den Konsens eingegangen); das Muster der letzten Quartale ist stabil: Der Umsatz schlägt die Erwartungen, die Marge enttäuscht sie. Für Langfrist-Anleger ist das die beste aller Welten — solange das Wachstum intakt ist, kommt die Marge von selbst.
2Zwei Monopole, ein Schwungrad
Das Geschäftsmodell ist ein Schwungrad aus zwei Plattformen. Mercado Libre, der Marktplatz, ist in Brasilien, Mexiko und Argentinien das, was Amazon in den USA ist — nur mit höheren Marktanteilen. Mercado Pago, die Fintech-Sparte, begann als Bezahlknopf des Marktplatzes und ist heute eine vollwertige Digitalbank mit über 60 Millionen monatlich aktiven Nutzern: Konten, Karten, Zinsen auf Guthaben, Versicherungen und ein schnell wachsendes Kreditgeschäft.
Die beiden Plattformen füttern sich gegenseitig. Der Marktplatz liefert dem Fintech kostenlos Kunden und — wichtiger — deren Transaktionsdaten, aus denen die Kreditmodelle gebaut sind. Das Fintech wiederum macht den Marktplatz liquider: Wer bei Mercado Pago sein Gehalt empfängt, kauft bei Mercado Libre. In einer Region, in der ein großer Teil der Bevölkerung kein klassisches Bankkonto hat, ist diese Kombination kein Nice-to-have, sondern Infrastruktur.

Das war die kostenlose Vorschau
Unlock. Premium
kostenlos testen.
Die vollständige MercadoLibre Update: Amazon und PayPal Lateinamerikas in einer Aktie-Analyse inkl. Renditeerwartung und Kaufempfehlung — 7 Tage gratis.
Alle Aktienanalysen — Fair Value, AAQS, klare Kaufempfehlung
Monatliche Kauflisten & Depots — was wir selbst kaufen
MercadoLibre Update: Amazon und PayPal Lateinamerikas in einer Aktie kaufen, halten oder verkaufen — unsere klare Einschätzung
7 Tage gratis · danach 290 €/Jahr · jederzeit kündbar
26,8 %
Rendite p.a. seit 2010
100.000+
Mitglieder
Bereits Mitglied? Einloggen
