


DocuSign Aktienanalyse Update: Die IAM-Wende greift — und der Markt schaut noch auf die Pandemie
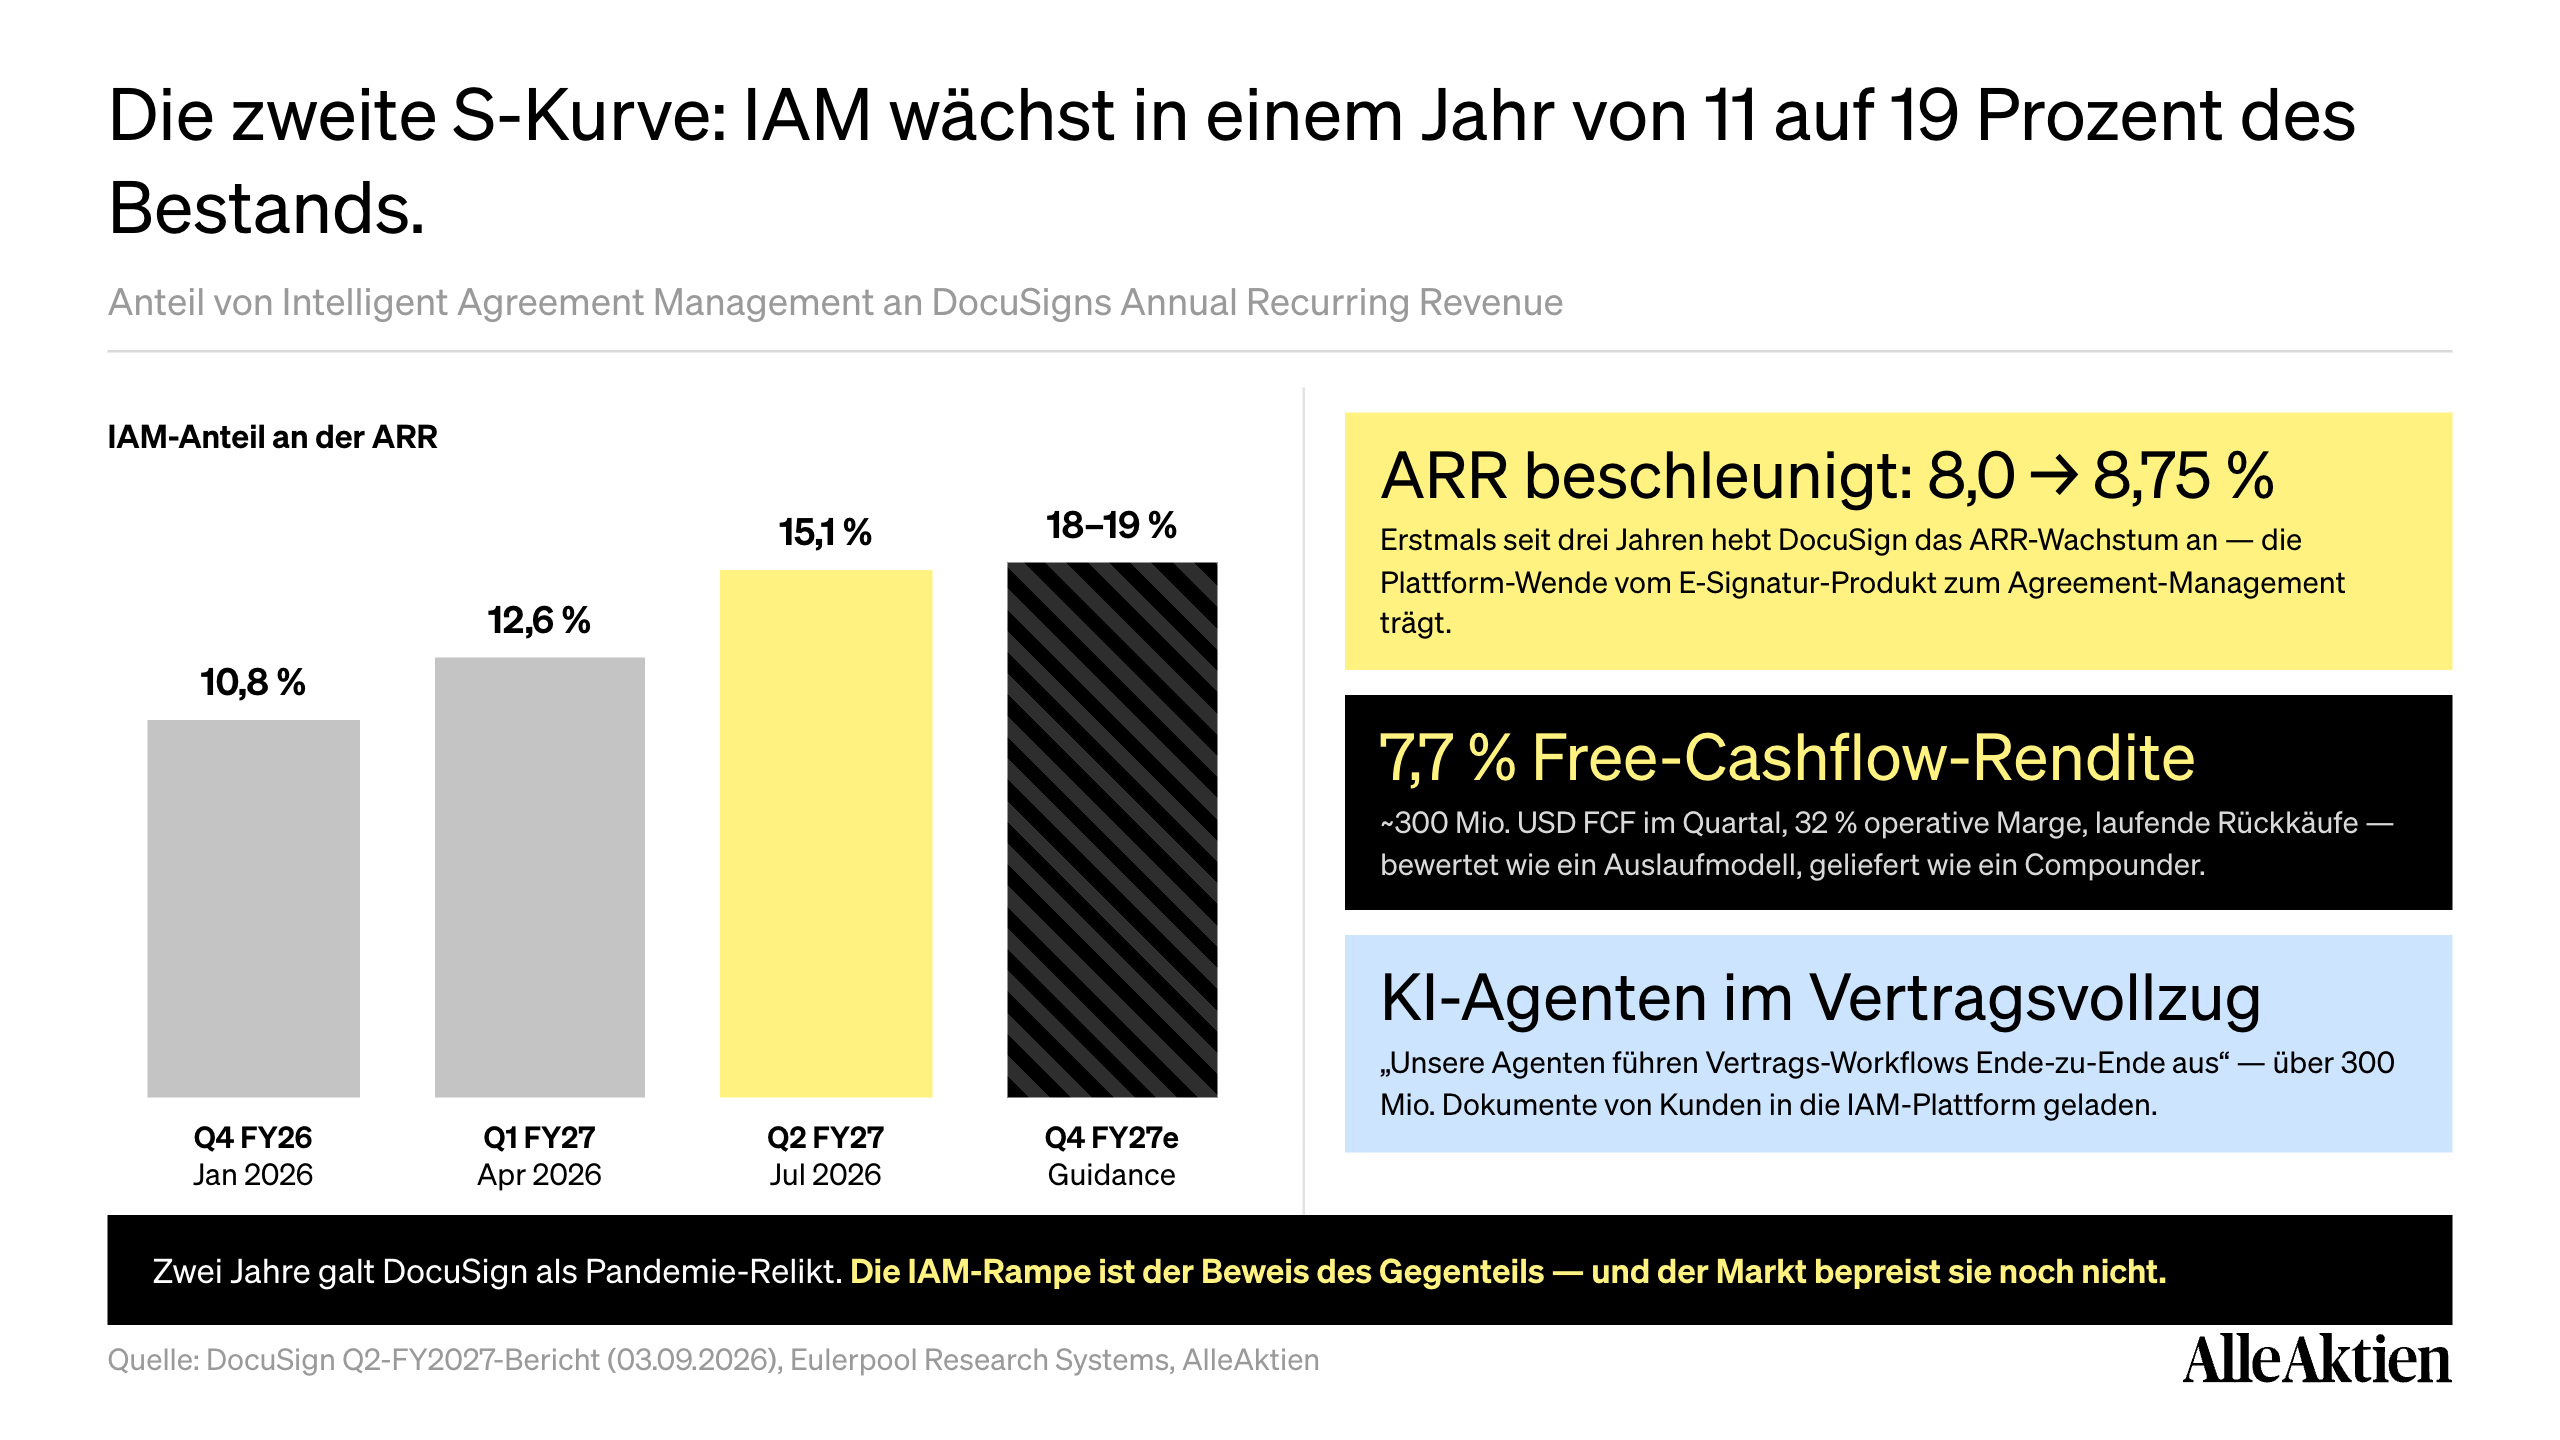
Zwei Jahre galt DocuSign als Pandemie-Relikt. Jetzt beschleunigt das ARR-Wachstum erstmals seit drei Jahren, die IAM-Plattform wächst von 11 auf 19 % des Bestands, und KI-Agenten führen Vertrags-Workflows Ende-zu-Ende aus — bei 7,7 % Free-Cashflow-Rendite. Kaufenswert mit 20,8 % Renditeerwartung pro Jahr.
DocuSign Aktie und Aktienanalyse
- Hauptsitz
- Vereinigte Staaten von Amerika
- Sektor
- Technologie
- Industrie
- Software (Agreement Management)
- Kurs
- 69,01 USD
- Marktkapitalisierung
- 14 Mrd. USD
- Umsatz Q2 FY2027
- 875,7 Mio. USD (+9 %)
- Umsatz FY2027e
- ~3,50 Mrd. USD
- Non-GAAP op. Marge
- 31–32 %
- Free-Cashflow-Rendite
- 7,7 %
- KGVe
- ~18
- AAQS
- 8 von 10
- Datum
- 12.10.2026
- Datum
- 12.10.2026
Erstmals seit drei Jahren: DocuSign beschleunigt wieder. Die ARR-Wachstumsprognose wurde auf 8,5 bis 9,0 % angehoben, nach 8,0 % im Vorjahr. Klingt unspektakulär — ist aber die Trendwende, auf die der Markt seit dem Pandemie-Kater wartet. Und sie kommt aus einem neuen Produkt, nicht aus Preiserhöhungen.
IAM ist die zweite S-Kurve: von 10,8 auf 15,1 % der ARR in zwei Quartalen. Intelligent Agreement Management macht aus unterschriebenen PDFs durchsuchbare, automatisierbare Vertragsdaten. Bis Jahresende sollen es 18 bis 19 % sein. Kunden haben bereits über 300 Millionen Dokumente in die Plattform geladen.
KI-Agenten erledigen den Vertragsvollzug — das ist der Burggraben-Test. DocuSigns Agenten führen Workflows Ende-zu-Ende aus: prüfen, routen, eskalieren, archivieren. Die Angst, generische KI ersetze die Plattform, dreht sich um: Agenten brauchen die rechtsverbindliche Infrastruktur, die DocuSign besitzt.
Kaufenswert mit rund 20,8 % Renditeerwartung pro Jahr. 7,7 % Free-Cashflow-Rendite, 32 % operative Marge, laufende Rückkäufe und das 18-Fache der Gewinne — für ein Unternehmen, dessen Wachstum gerade dreht. Das Pandemie-Etikett ist die Gelegenheit.
1Vom Pandemie-Liebling zum Pandemie-Relikt — zu Unrecht
DocuSign Aktienanalyse: Die Aktie notiert über 75 % unter dem Pandemie-Hoch — während das Unternehmen profitabler ist als je zuvor und das Wachstum erstmals wieder anzieht.
DocuSign hat das undankbarste Schicksal der Börse erlebt: erst zur 55-Mrd.-Firma gehypt, dann als Einprodukt-Relikt abgestempelt. Was dabei unterging: Das Unternehmen blieb durchgehend hochprofitabel, hält über 1,6 Millionen zahlende Kunden und dominiert die E-Signatur weiter unangefochten.
Die Frage war nie, ob die Signatur ein gutes Geschäft ist. Sie war, ob DocuSign ein zweites Produkt schafft. Die Antwort liefert das Q2 vom 3. September: Ja — und es skaliert schneller als geplant.
2Was gibt es Neues? IAM wird zum Kerngeschäft
Die Zahlen: 875,7 Mio. USD Umsatz (+9 %), 32 % operative Marge (non-GAAP), rund 300 Mio. USD Free Cashflow im Quartal — davon flossen über 300 Mio. in Rückkäufe. Die Jahresprognose für Umsatz, ARR und IAM-Anteil wurde angehoben.
Intelligent Agreement Management ist der Plattform-Umbau: Verträge werden nicht mehr nur unterschrieben, sondern ausgelesen, strukturiert und automatisiert. Verlängerungsfristen, Haftungsklauseln, Preisanpassungen — was bisher in PDFs schlummerte, wird durchsuchbare Datenbank mit Agenten obendrauf.
15,1 % der ARR — Tendenz steil steigend
Von 10,8 % im Januar auf 15,1 % im Juli; die Guidance sieht 18 bis 19 % zum Jahresende. Ein Produkt, das es vor zwei Jahren nicht gab, stellt bald ein Fünftel des Bestandsgeschäfts.
CEO Thygesen: „AI beschleunigt das Momentum“
Die Agenten führen Vertrags-Workflows Ende-zu-Ende aus. Über 300 Mio. Dokumente wurden von Kunden in die IAM-Plattform geladen — jedes einzelne macht den Wechsel zu einem Wettbewerber unwahrscheinlicher.
32 % Marge finanziert die Wende selbst
Anders als die meisten Plattform-Umbauten läuft dieser cashflow-positiv: ~300 Mio. USD FCF im Quartal, Rückkäufe reduzieren die Aktienzahl, keine Verwässerung, keine Schulden.
3Bewertung: Das Pandemie-Etikett als Rabattcoupon
DocuSign Aktienanalyse: Nach zwei Jahren Seitwärtswachstum beschleunigt die ARR erstmals wieder — der Markt bewertet das Unternehmen trotzdem wie ein schrumpfendes.
14 Mrd. USD Marktkapitalisierung für 3,5 Mrd. Umsatz, 32 % Marge und 7,7 % Free-Cashflow-Rendite: Das ist die Bewertung eines Unternehmens im Rückzug. DocuSign wächst aber — und beschleunigt.
Unsere Rechnung: 7,7 % FCF-Rendite plus hohe einstellige Wachstumsraten mit IAM-Beschleunigung plus Rückkäufe ergeben auch ohne Neubewertung zweistellige Renditen. Normalisiert das Multiple Richtung Software-Durchschnitt, kommt die Neubewertung dazu — zusammen rund 20,8 % Renditeerwartung pro Jahr.
DocuSign Aktienanalyse: Der Eulerpool Fair Value zeigt den Abschlag zum eigenen Cashflow-Profil.
4Risiken
Microsoft und Adobe: Beide bündeln Signatur-Funktionen in ihre Suiten. DocuSigns Verteidigung ist die Tiefe — Rechtsverbindlichkeit in 180 Ländern, Audit-Trails, Integrationen — und jetzt die IAM-Datenbasis. Im reinen Signatur-Commodity-Markt wäre die Marge nicht zu halten.

Das war die kostenlose Vorschau
Unlock. Premium
kostenlos testen.
Die vollständige DocuSign-Analyse inkl. Renditeerwartung und Kaufempfehlung — 7 Tage gratis.
Alle Aktienanalysen — Fair Value, AAQS, klare Kaufempfehlung
Monatliche Kauflisten & Depots — was wir selbst kaufen
DocuSign kaufen, halten oder verkaufen — unsere klare Einschätzung
7 Tage gratis · danach 290 €/Jahr · jederzeit kündbar
26,8 %
Rendite p.a. seit 2010
100.000+
Mitglieder
Bereits Mitglied? Einloggen
